Кожний пʼятий користувач, який встановив фінтех-застосунок, реєструється протягом першого тижня. Тож якщо рахувати ефективність кампанії лише за інсталами, ви платите за користувачів, 80% з яких не реєструються.
Разом зі спеціалісткою з просування мобільних застосунків Яною Афанасьєвою ми дослідили, на які показники варто дивитися.
У статті — власні бенчмарки Promodo по 7 українських фінтех-застосунках, а також світові показники й тренди.
Як проводили дослідження
Кожен із 7 застосунків ми розглядали в двох розрізах: окремо для Android і окремо для iOS. Разом вийшло 14 профілів із 5,89 млн завантажень за перше півріччя 2026 року.
Більшість застосунків у вибірці з банкінгу — 6. Інвестиції представлені одним застосунком, і ми показуємо його окремо як контрастний кейс. Вважати його бенчмарком для ніші не варто, бо одного гравця для цього недостатньо.
Ще ми розділили застосунки за обсягом завантажень на три сегменти:
- великі: понад 1,5 млн завантажень;
- середні: 0,5-1 млн;
- малі: до 0,2 млн.
Ми зібрали дані за такими категоріями: обсяг і структура трафіку, CPI та CPA, конверсії у KYC і відкриття картки, retention D1/D7/D30, DAU/MAU, uninstall rate, ASO-бенчмарки, ATT opt-in та топ-джерела трафіку.
Це медіани по 7 гравцях, а не середнє по всьому ринку. Ми взяли саме медіану, бо за такої малої вибірки вона стійкіша до викидів. Тому ці цифри слугують орієнтиром, а не нормативом.
Світовий контекст ми брали з Adjust, Singular, AppsFlyer і CleverTap, а самі дані зібрали з внутрішньої аналітики Promodo.
Світові тренди фінтех-застосунків у 2026 році
У 2025 році глобальні завантаження фінтех-застосунків скоротилися на 4%, водночас кількість сесій зросла на 21%, а дохід категорії Finance — на 10,2%. Глобальний CPI фінтех-застосунків при цьому знизився з $1,51 до $1,13.
Світовий фінтех дешевшає в закупівлі трафіку і дорожчає в монетизації. Категорія вже насичена застосунками, тож зростання дає не новий інстал, а глибше залучення наявного користувача.
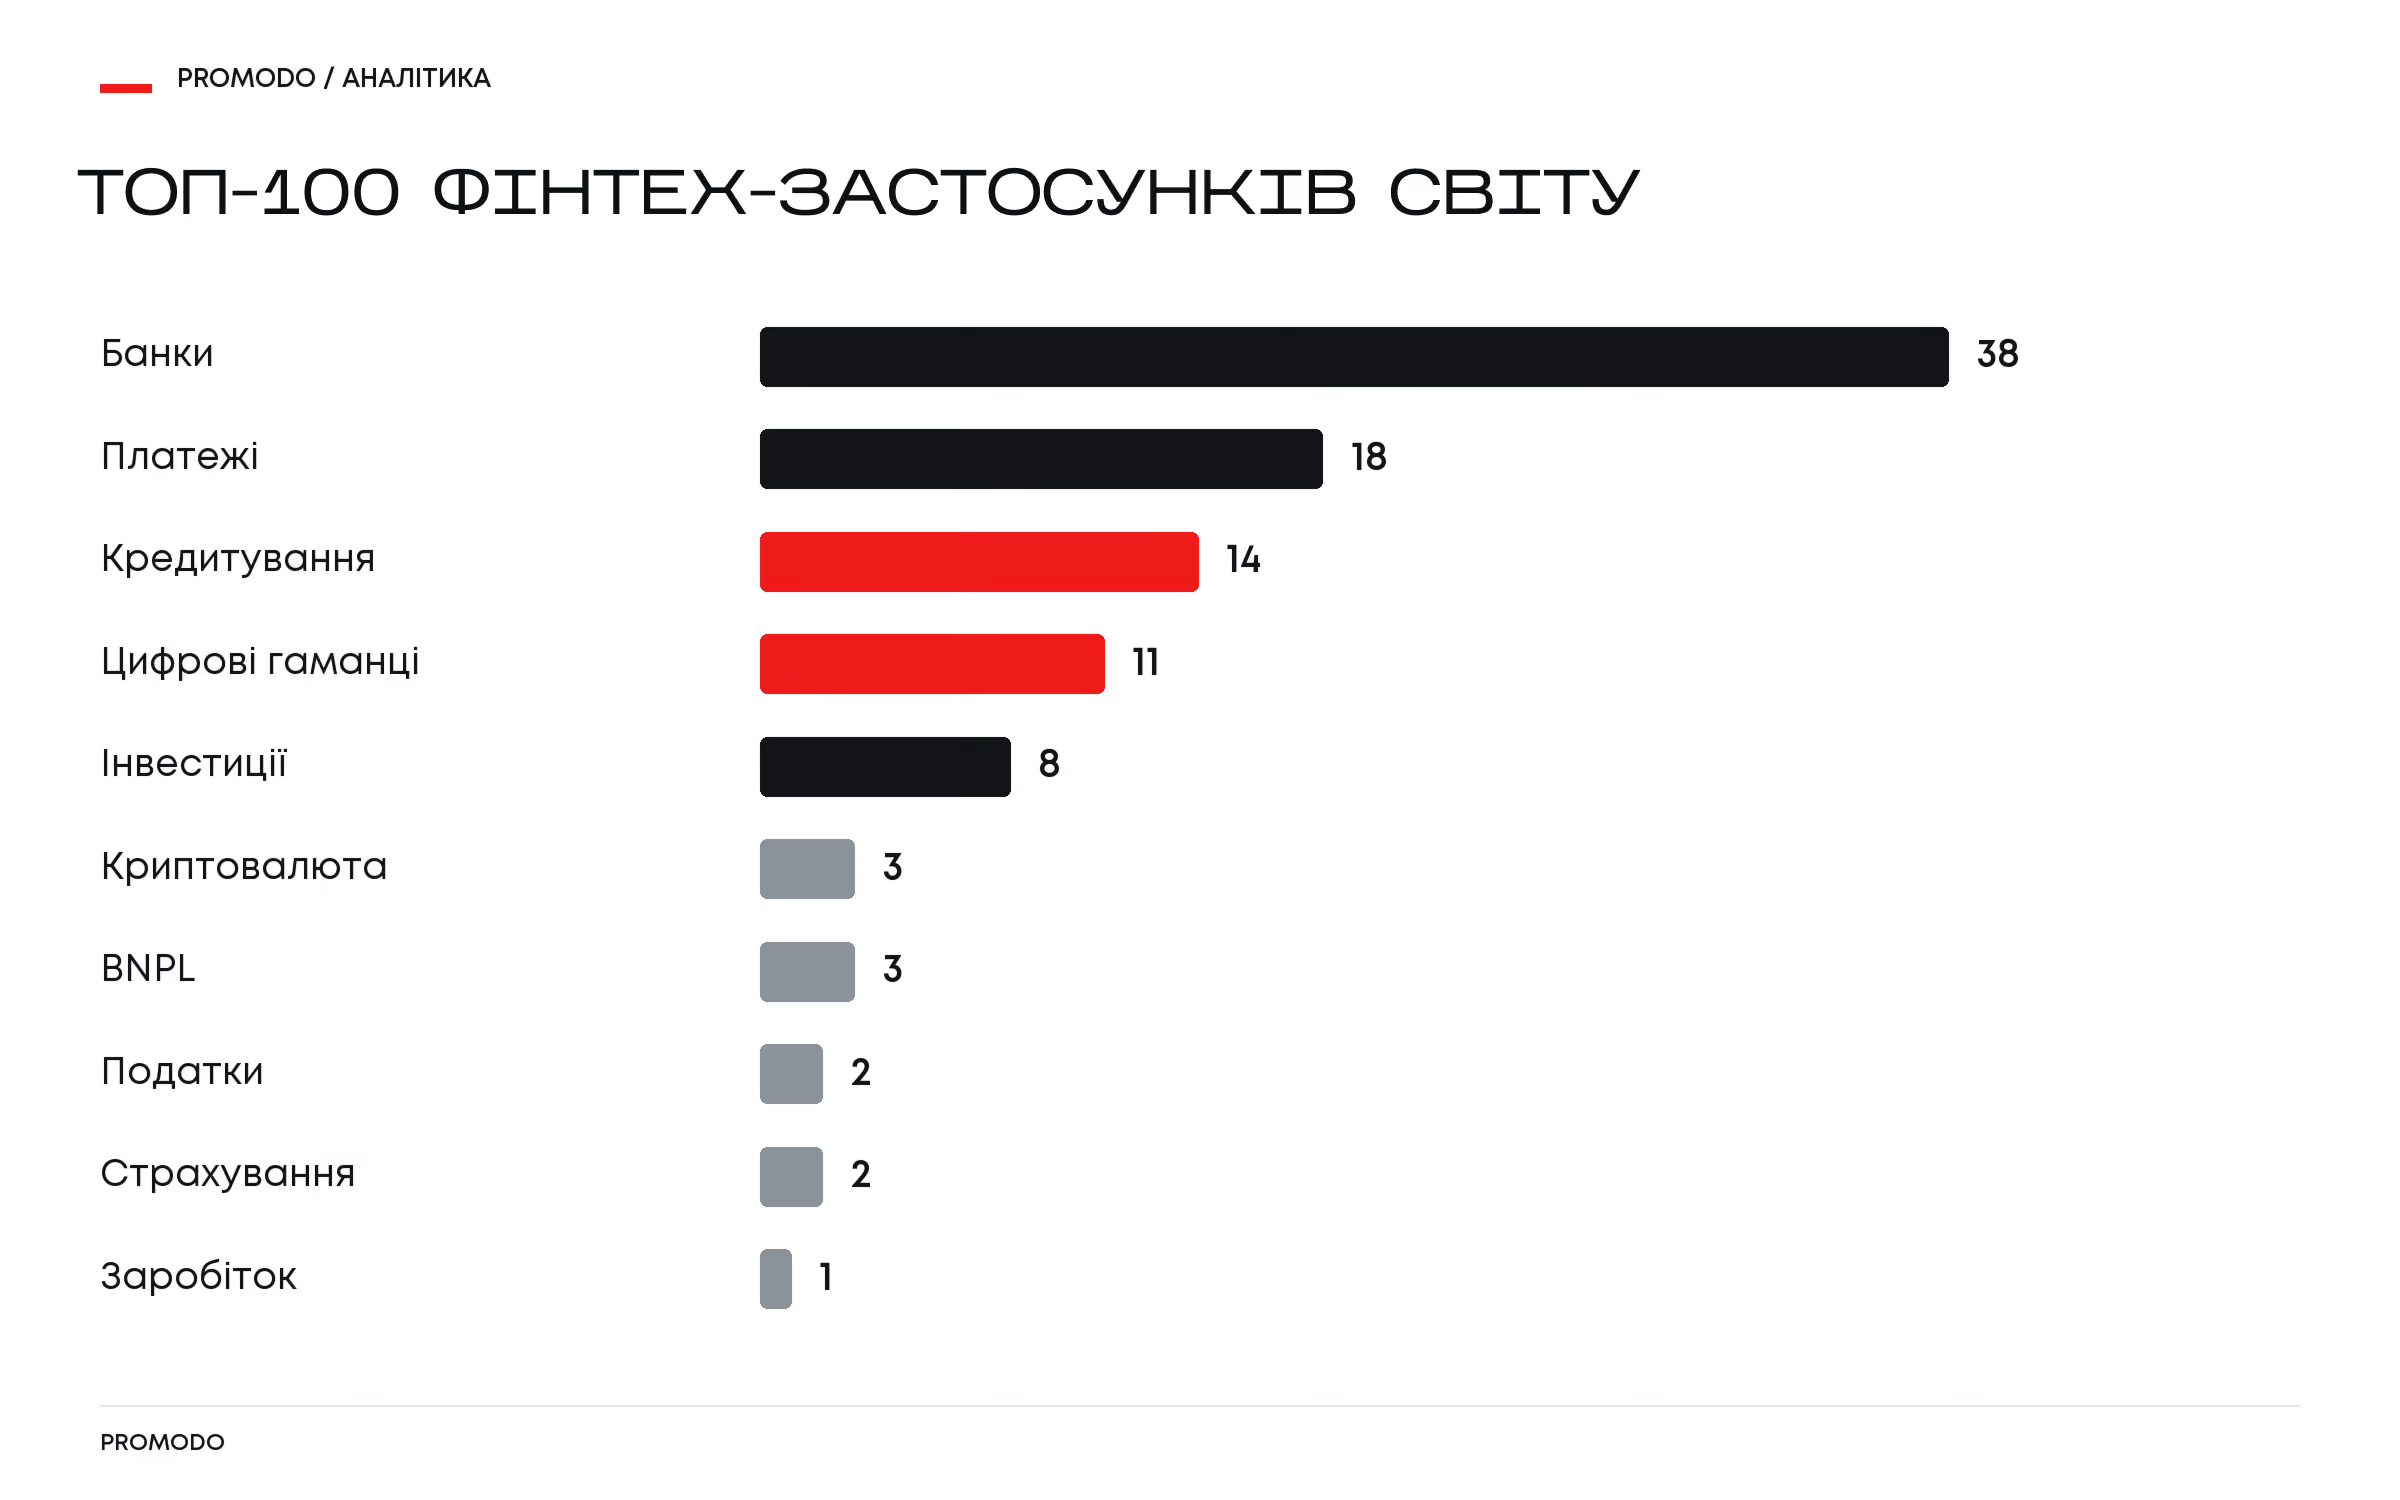
38 зі 100 найбільших фінтех-застосунків світу — банки
Ще 18 належать до платежів, 14 — до кредитування, 11 — до цифрових гаманців, 8 — до інвестицій.
Найшвидше зростає кредитування: з 5 до 14 застосунків у топ-100, переважно завдяки Індії. Кількість цифрових гаманців зросла з 4 до 11 — у Південній Азії та Африці мобільні гроші замінюють банк як такий.
Кількість криптозастосунків, навпаки, скоротилася з 15 до 3. Активність перемістилася у платіжну інфраструктуру та стейблкоїни.
Сесії ростуть швидше за інстали майже всюди
У 2025 році кількість сесій у фінтех-застосунках зростала швидше за кількість інсталів у більшості регіонів:
Джерело: Adjust
Латинська Америка — єдиний регіон, де ще триває активне зростання за інсталами: +76% проти +57% за сесіями.
Бенчмарки медіазакупівлі: скільки коштує фінтех-трафік у світі
У середньому інстал фінтех-застосунку коштує $1,13, але між підкатегоріями є помітна різниця. Банкінг має найдорожчий інстал, водночас саме тут найкраще утримання. У платежах ситуація інша: це єдина підкатегорія, де CPI зріс за рік. Криптовалюта, навпаки, подешевшала: CPI впав з $5,17 до $2,90. Конкуренція охолола.
Джерело: Adjust
Утримання користувачів у фінтеху
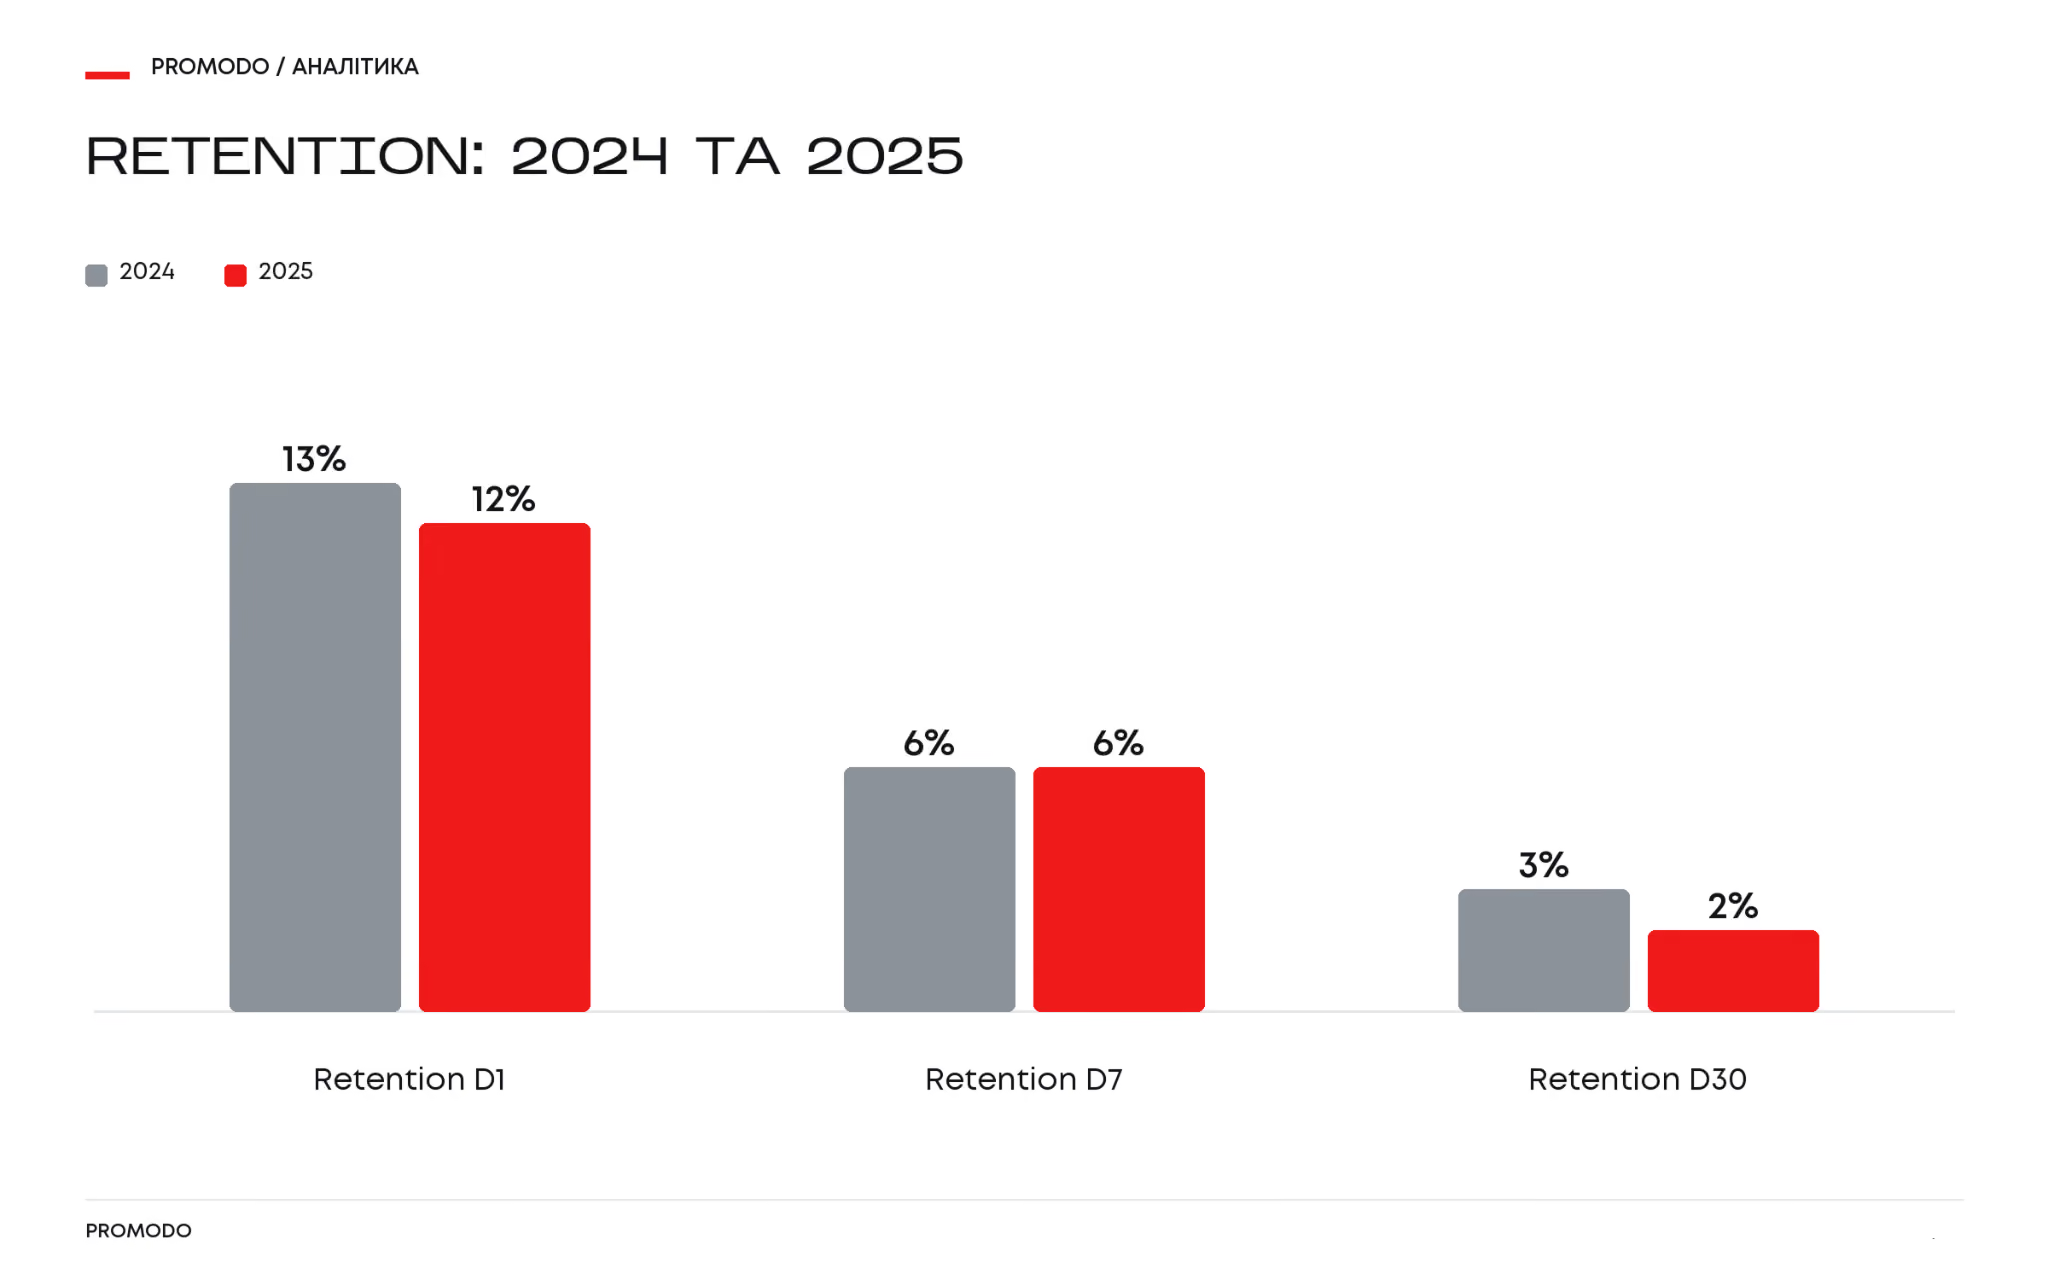
За даними Adjust, у 2025 році retention у фінтеху становив 12% на D1, 6% на D7 і 2% на D30. Водночас банкінг тримає 20,6% на D1. Це найвище утримання серед усіх підкатегорій фінтеху, на 8 п.п. вище за середнє по категорії.
На цьому тлі частка платного трафіку зростає: paid/organic у фінтеху — 1,13. Органіка більше не витягує зростання. Згода на трекінг в iOS поступово зростає і становить 38%, але у фінансах залишається низькою, що б'є по атрибуції.
Середня сесія у фінтех-застосунку — 7,18 хвилини, що на 8% більше, ніж рік тому.
Чотири зміни, які визначають наступний рік
- AI стає інфраструктурою, а не окремою функцією. У 2026 році його використовують для оцінки клієнтів, боротьби з шахрайством і контролю за дотриманням вимог. За оцінкою J.P. Morgan, майже половина всіх угод у фінтеху припадає на AI-компанії — два роки тому їхня частка становила чверть.
- Миттєві платежі стають базовою вимогою. UPI в Індії, Pix у Бразилії, FedNow у США та PromptPay у Таїланді вже формують очікування користувачів. Миттєве зарахування стає базовою функцією продукту, а не перевагою, яку можна винести в комунікацію.
- Регулювання ускладнює залучення. PSD3 у ЄС, MiCA для криптовалюти, обов'язкові кредитні перевірки для BNPL та окремі вимоги до AI змінюють правила роботи фінтеху. Ускладнюється й атрибуція — разом з ATT та Android Privacy Sandbox.
- Необанки конкурують за роль основного банку. Реєстрація в застосунку вже не є кінцевою точкою. Тепер важливо, щоб застосунок став основним гаманцем користувача, що є завданням LTV і крос-сейлу.
Висновок зі світових даних: інстал перестав бути показником успіху
Лише 1 із 5 користувачів, які встановили фінтех-застосунок, реєструється протягом першого тижня. Середня вартість залучення клієнта у фінтеху за бенчмарками 2026 року становить $202.
Водночас push-повідомлення залишаються недорогим каналом залучення: їхній CTR становить 9% на Android і 6% на iOS.

Оцінювати кампанію лише за кількістю інсталів недостатньо: важливо дивитися, скільки користувачів проходять далі: реєструються, активуються і стають клієнтами.

Динаміка категорії Finance в Україні
За перше півріччя 2026 року всі застосунки категорії Finance в Україні отримали 17,36 млн завантажень. При цьому за кількістю застосунків переважає App Store: 18 356 проти 6 412 у Google Play. Застосунків тут майже втричі більше, хоча завантажень суттєво менше.
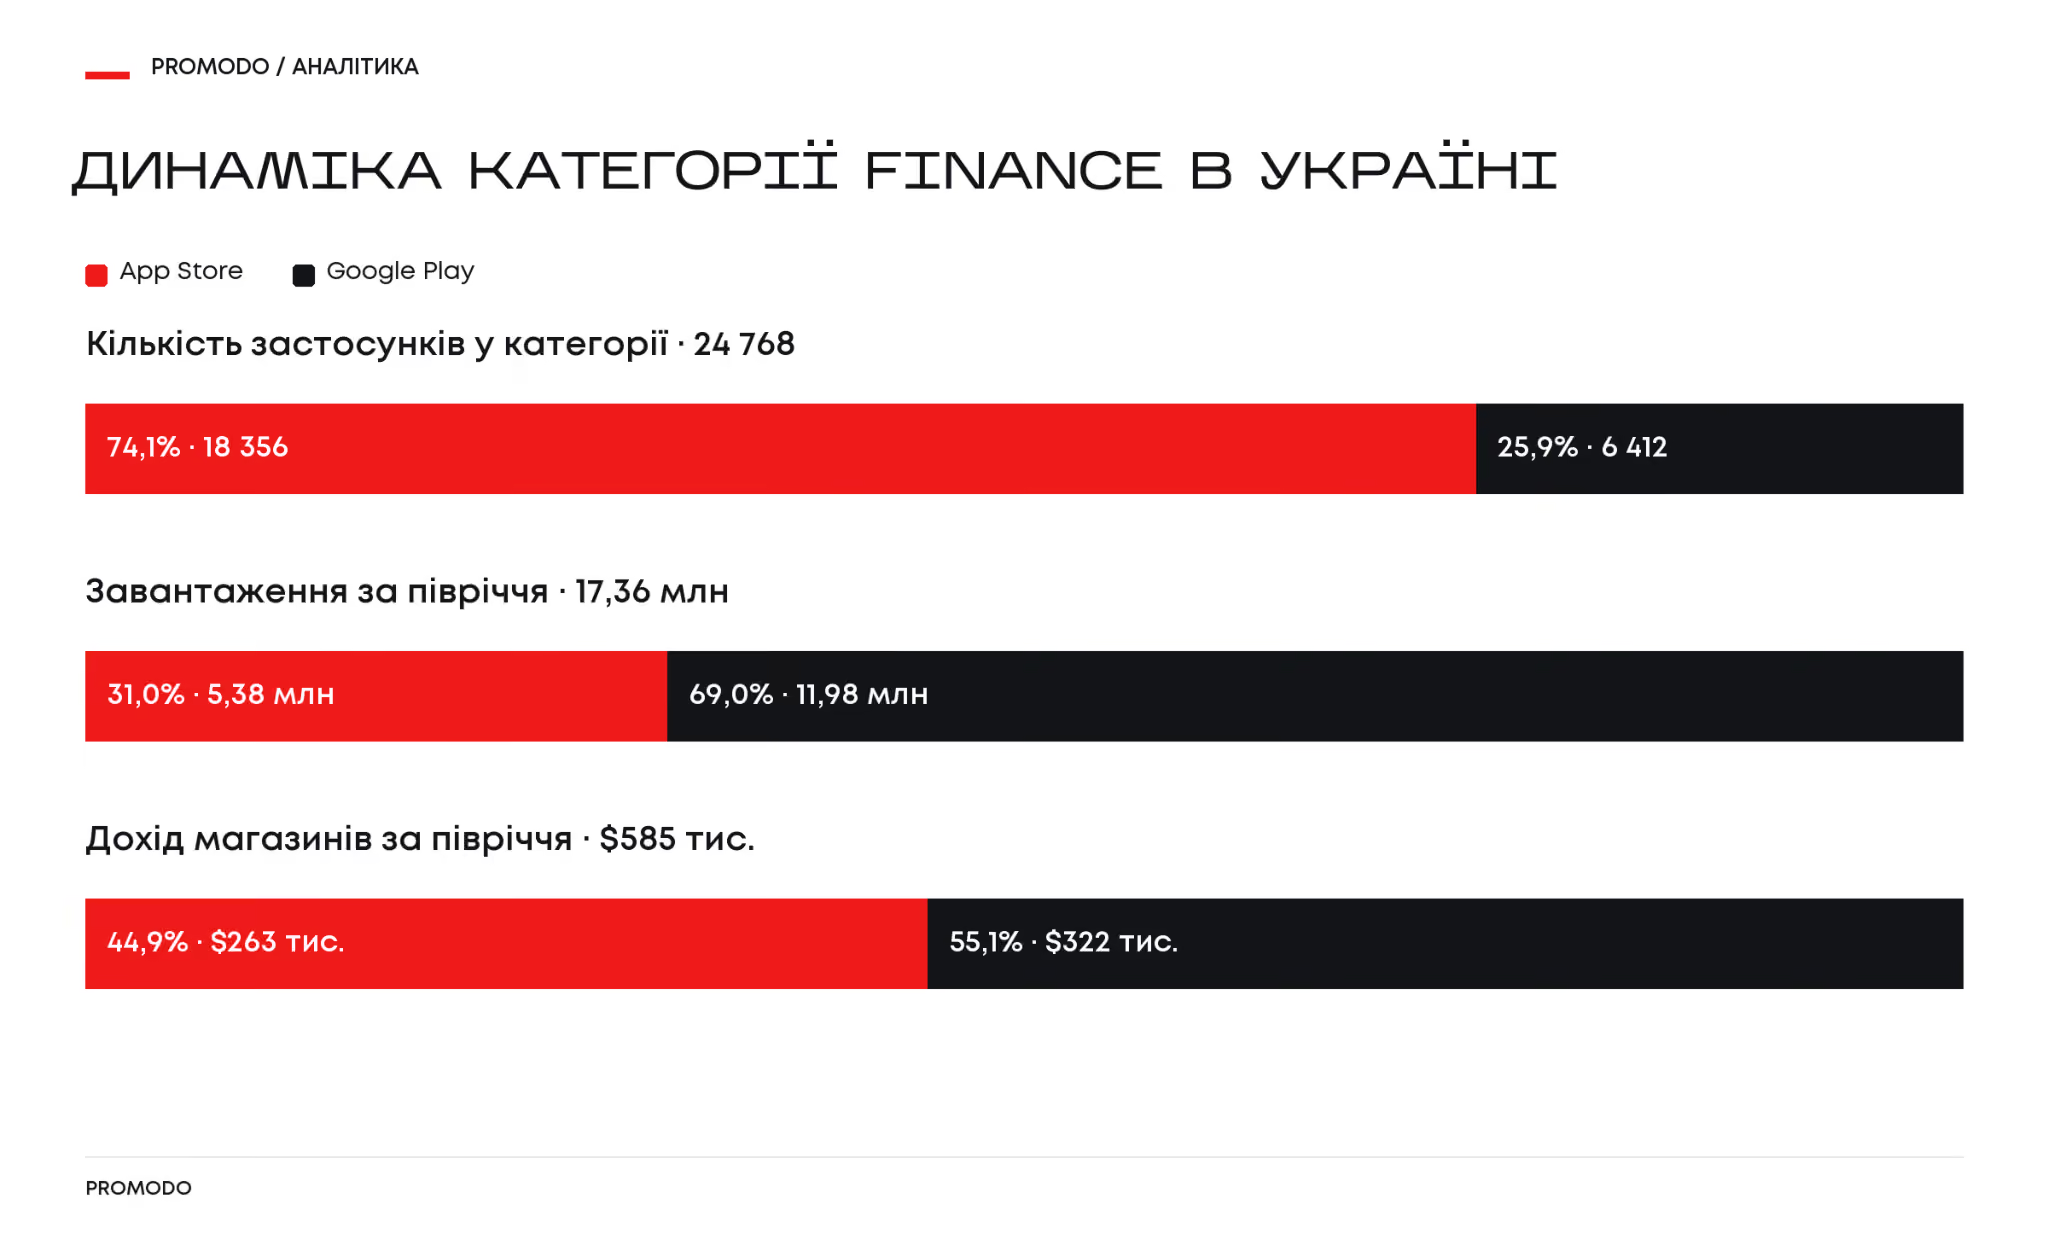
69% завантажень припадає на Google Play — 11,98 млн проти 5,38 млн в App Store. Дохід магазинів також дещо вищий у Google Play: $322 тис. проти $263 тис. в App Store. Йдеться саме про платежі та підписки в застосунках, а не про виручку фінансових компаній.
Пік завантажень припав на січень: 0,99 млн в App Store і 2,07 млн у Google Play. Після цього в лютому був спад, а далі показники залишалися відносно стабільними до червня.
Android та iOS: частка iOS продовжує зростати
За H1 2026 у вибірці з 7 фінтех-застосунків було 5,89 млн завантажень. Android поки лідирує за обсягом — 63% завантажень проти 37% на iOS.
Водночас частка iOS стабільно зростає:
За даними AppsFlyer, на Android припадає 78,6% рекламних витрат в Україні, тоді як на iOS — 19,3%, ще 2,1% — на desktop і web. Тобто iOS уже генерує 37% завантажень, але отримує приблизно в 5 разів меншу частку рекламного бюджету.
Україна і закордон: 8,2% завантажень — поза країною
Із 4,56 млн завантажень застосунків українських банків 376 тис. припало на користувачів за межами України. Це 8,2% від загального обсягу.
Тобто iOS дає лише 30% усіх завантажень вибірки, але 58% закордонного трафіку. Якщо банк працює з українцями за кордоном, iOS тут варто враховувати окремо — і в бюджетах, і в продуктовій підтримці.
Між банками частка закордонних завантажень відрізняється у 4,5 раза — від 3,1% до 14%; медіана становить 6,4%.
Такий розкид пов’язаний не лише з географією: значення мають можливість користуватися застосунком без українського номера, робота картки за кордоном і наявність підтримки іншими мовами.
Хто забирає завантаження на iOS?
Топ-20 фінансових застосунків в App Store отримали 2,54 млн завантажень. Разом топ-3 дають близько 30% усіх завантажень топ-20.
Міжнародні фінансові та криптосервіси. PayPal, Revolut, Binance, Trust Wallet і Wise разом становлять 13,6% завантажень у двадцятці.
Водночас у топ-20 немає жодного мікрокредитного застосунку, хоча в Google Play їх шість.
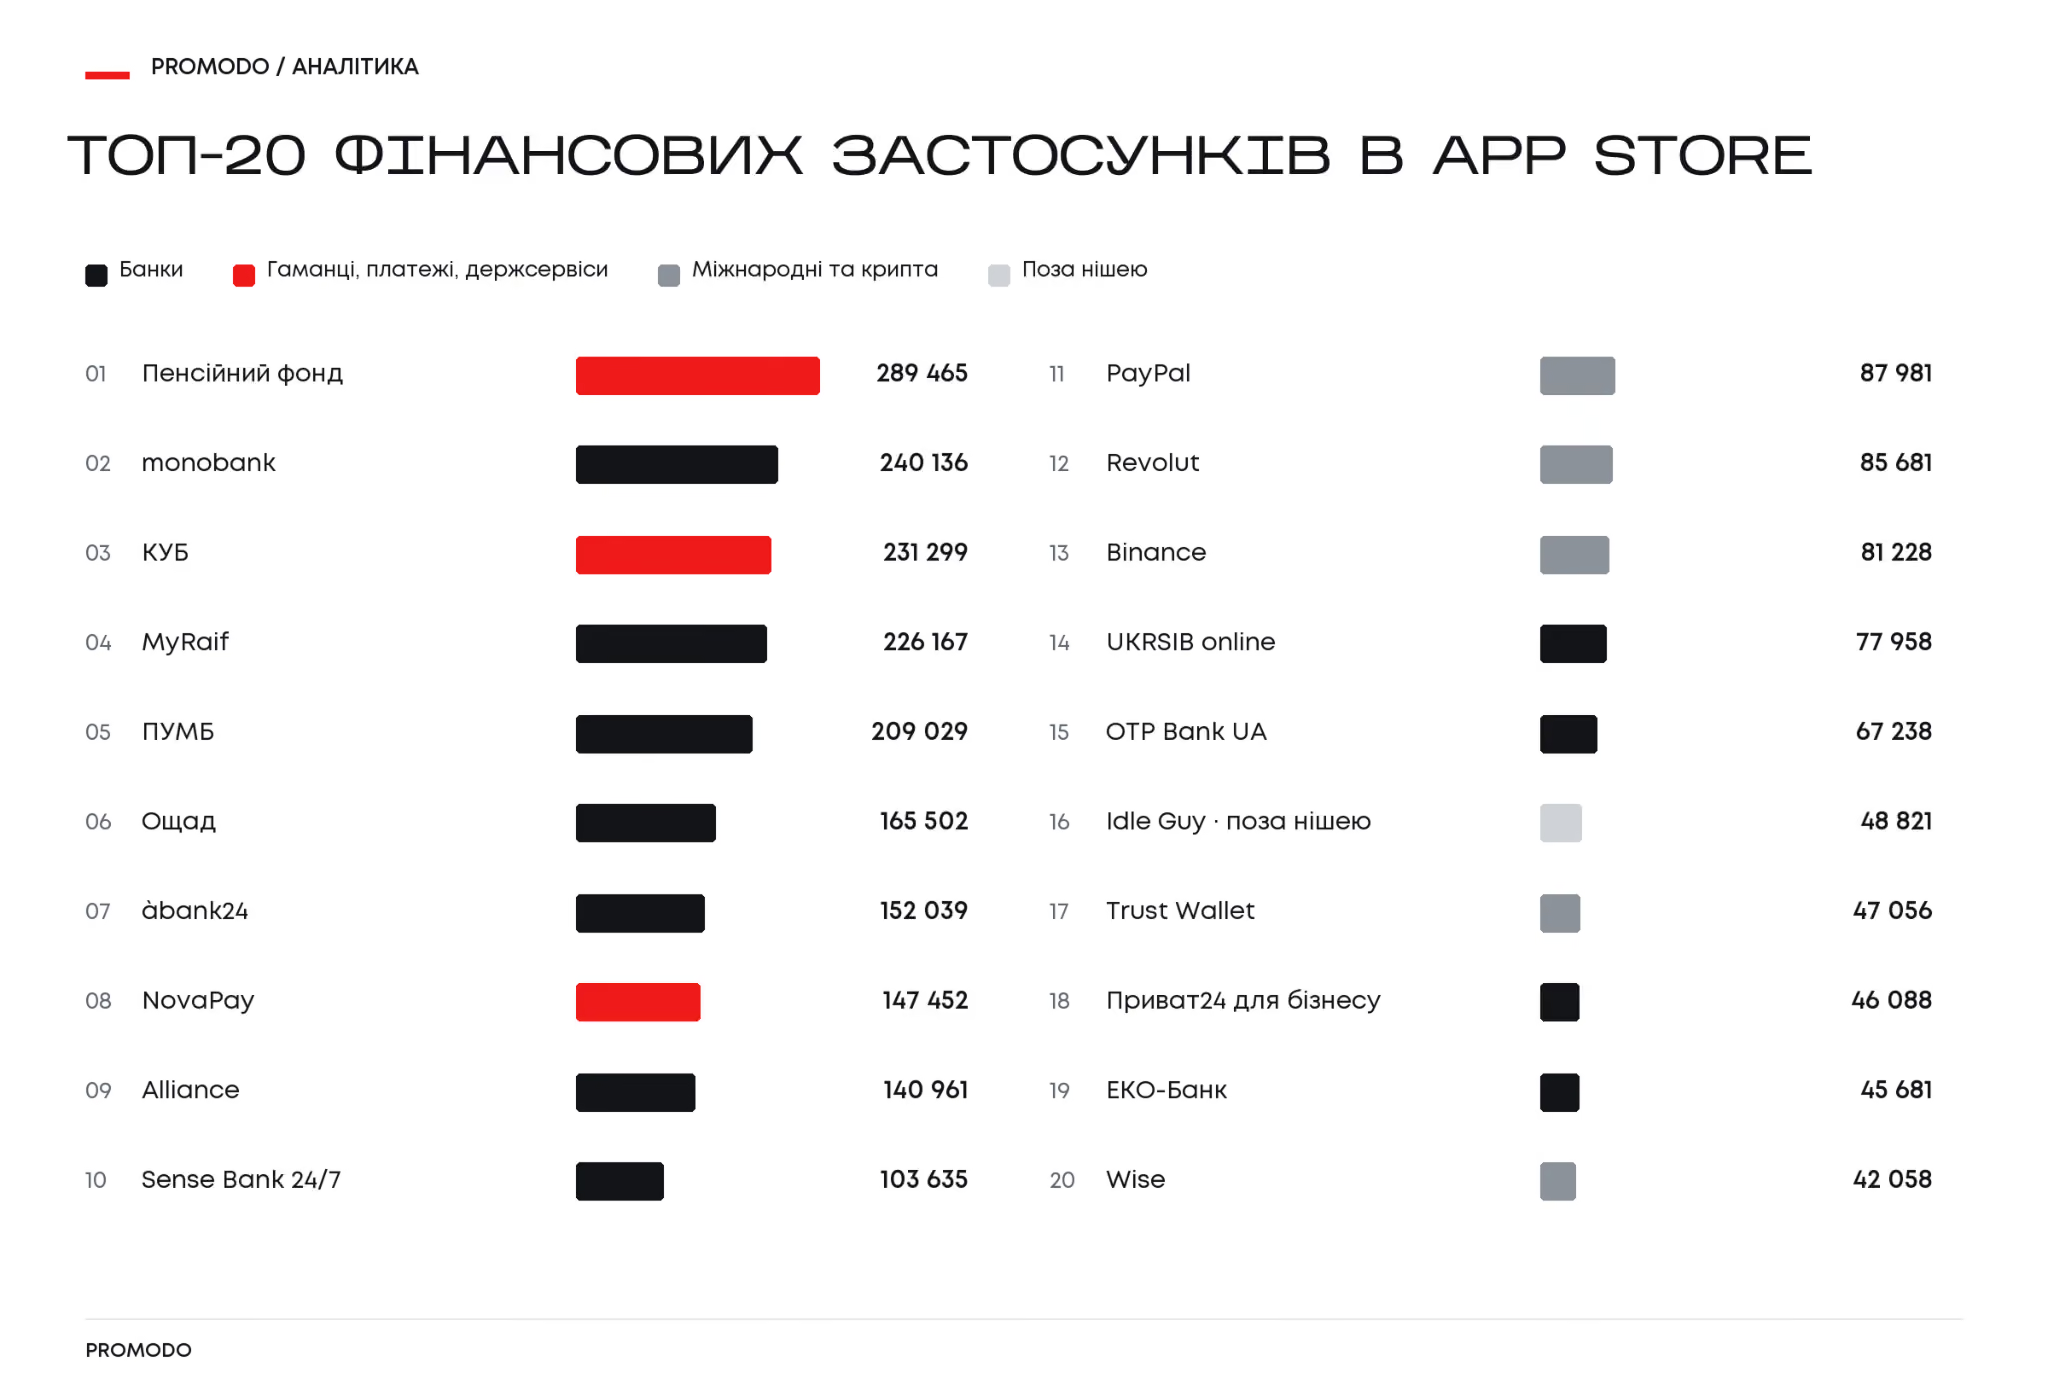
(Позиція 16 — гра, яка потрапила до фінансової категорії через категоризацію магазину. Її завантаження не враховуємо під час аналізу.)
Хто забирає завантаження на Android?
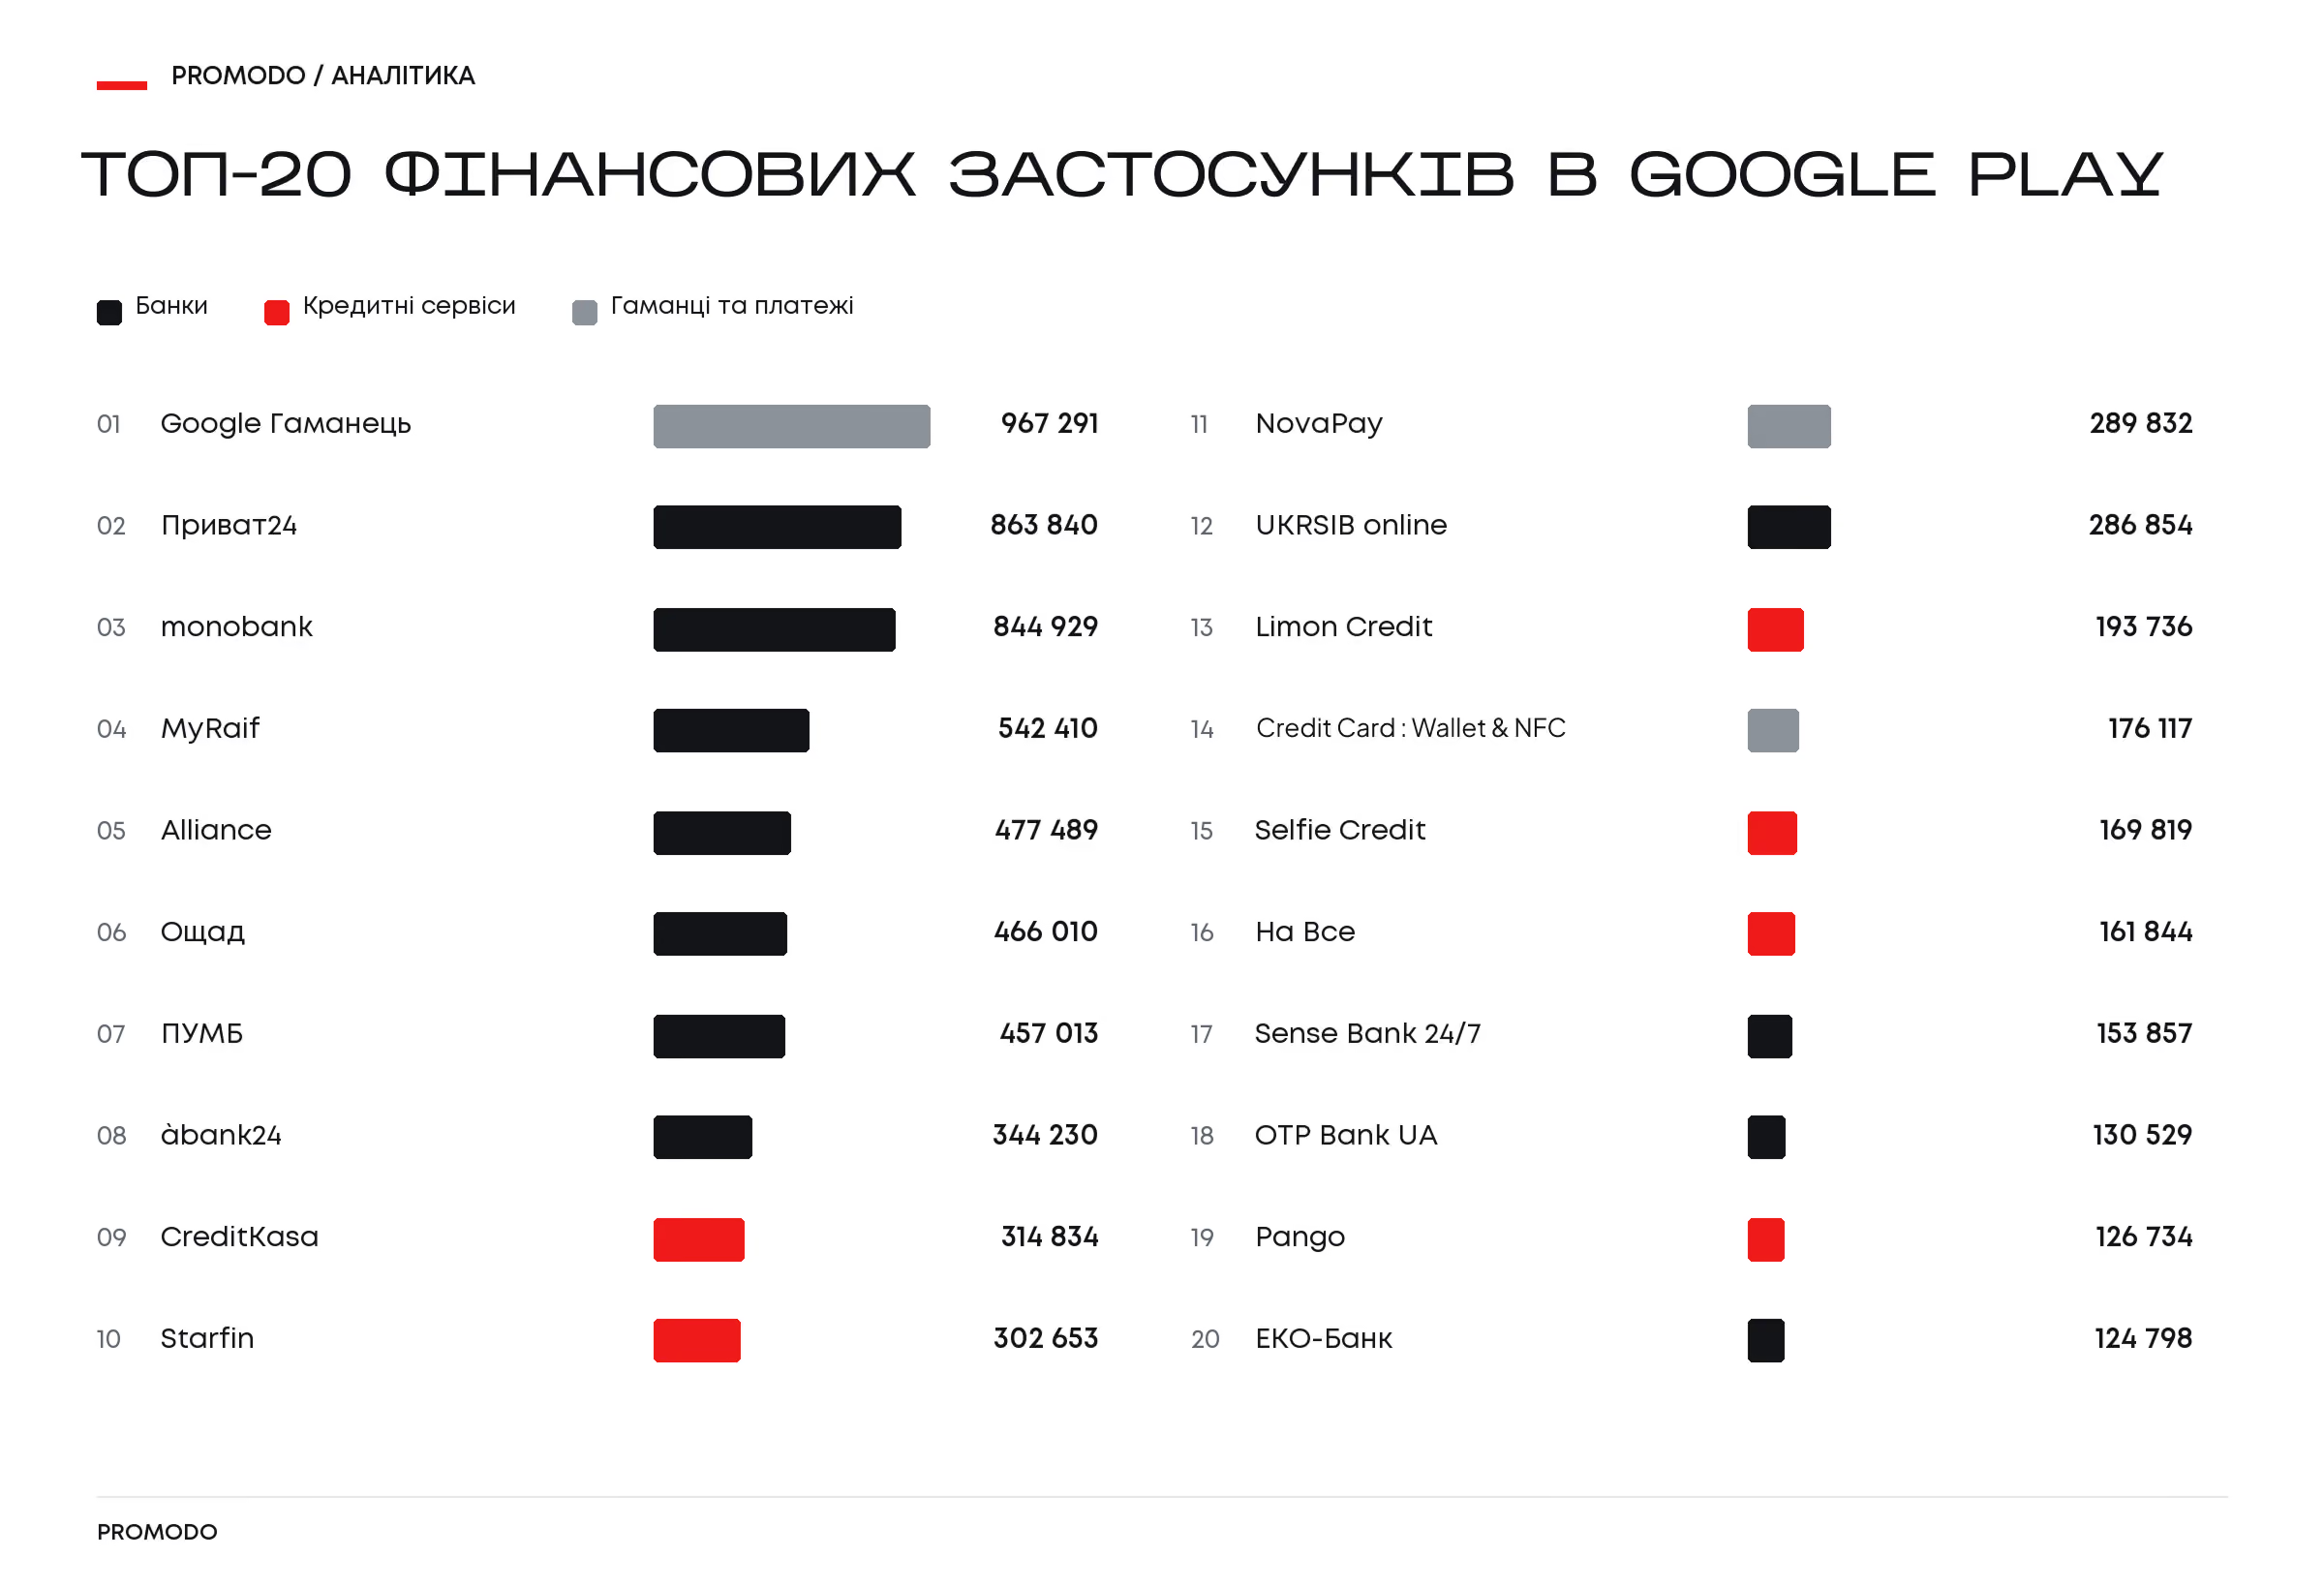
У топ-20 Google Play — 7,39 млн завантажень, майже втричі більше, ніж у топ-20 App Store (2,54 млн).
Лідирує Google Гаманець із 967 тис. завантажень, далі — Приват24 (864 тис.) і monobank (845 тис.). Банківські застосунки загалом займають 63% завантажень топ-20 — у рейтингу їх 11 із 20.
Окремо виділяється сегмент мікрокредитів: 6 застосунків дають 17% завантажень у топ-20.
Аудиторія на двох платформах помітно відрізняється: Android — більше про масовий банкінг і кредитні сервіси, iOS — про держсервіси, міжнародні фінансові продукти та криптовалюти.
Топ-10 країн поза Україною
Закордонний трафік у вибірці сильно концентрується в кількох країнах:
Польща, Німеччина та Чехія разом забезпечують 66% закордонного трафіку. США, Канада та Австралія — ще 23,5 тис. завантажень, хоча жодна з цих країн не входить до топ-20 Google Play.
Профіль аудиторії помітно відрізняється від банку до банку: в одного серед ключових країн — Канада, Австралія та Ірландія, в іншого — США та Мексика, а в третього закордонний трафік переважно з Польщі та Чехії. Тобто географія залежить і від того, наскільки продукт зручний у використанні за кордоном.
Окрім топ-10, є ще Болгарія, Фінляндія, Бельгія, Австрія, Ірландія, Угорщина, Азербайджан, Ізраїль, Данія та Франція. На кожну припадає 2–6 тис. завантажень.
Частка платного трафіку за розміром застосунку
Залежність від платного трафіку сильно відрізняється залежно від розміру застосунку.
Найбільша частка платних інсталяцій — у середніх застосунках: майже 8 із 10 на обох платформах. У великих гравців вона нижча — 53% на Android і 27% на iOS. Малі застосунки, навпаки, значно більше покладаються на органіку: платними є лише 14% інсталяцій на Android і 7% на iOS.
Якщо дивитися на ринок загалом, платний трафік становить 56% Android-інсталяцій і 45% iOS-інсталяцій. Paid/organic ratio — 1,27 на Android і 0,83 на iOS, тоді як глобальний бенчмарк для фінтеху — 1,13.
Тож структура залучення сильно залежить від масштабу: середні гравці найбільше спираються на платний трафік, а малі — на органічний.
Вартість інсталу: CPI в Україні росте, поки світовий падає
В Україні залучення фінтех-користувача за останні два роки помітно подорожчало. Середній CPI зріс:
Тобто зараз інсталяція коштує приблизно в 1,7 раза дорожче на Android і в 1,8 раза дорожче на iOS, ніж у 2024 році. При цьому глобальний CPI фінтех-застосунків за той самий період, навпаки, знизився приблизно на чверть.
Якщо дивитися на окремі застосунки, медіанний CPI становить 74 грн на Android і 91 грн на iOS. Розкид теж досить великий: 24–136 грн на Android і 52–185 грн на iOS.
Найдорожчий трафік — у середніх застосунках
Середні застосунки мають найвищий CPI на обох платформах:
На Android середні застосунки платять за інсталяцію більш ніж удвічі дорожче, ніж великі: 133 грн проти 59 грн. На iOS різниця ще більша — 142 грн проти 52 грн.
У великих гравців нижчий CPI може бути пов’язаний із впізнаваністю бренду: вищий CTR і краща конверсія сторінки застосунку допомагають здешевити інстал.
У малих застосунках CPI найнижчий на Android — 31 грн, але цей результат отримано за невеликих обсягів.
CPA відкриття картки
Вартість залучення клієнта, який відкрив картку, суттєво відрізняється залежно від платформи та розміру застосунку.
iOS дорожчий на вході, але дешевший на виході: різниця у вартості клієнта формується вже після встановлення. Тому орієнтуватися лише на CPI недостатньо. Кампанії варто оцінювати за CPA за відкриття картки.
У 2024 році медіанний CPA становив 319 грн на Android і 491 грн на iOS, тож за два роки вартість залучення клієнта помітно змінилася.
Основна втрата користувачів — після KYC
До KYC доходить приблизно третина платних інсталів на обох платформах, але далі воронка сильно розходиться:
На етапі верифікації Android та iOS майже не відрізняються. Основна різниця з’являється після KYC: до відкриття картки доходить лише 24% користувачів, які пройшли KYC на Android, порівняно з 72% на iOS.
Це показує, що значний резерв для зростання полягає не лише в залученні трафіку. Варто дивитися на те, що відбувається між верифікацією та першим продуктом: онбординг, сам продукт і CRM.
Верифікацію проходить приблизно кожен третій
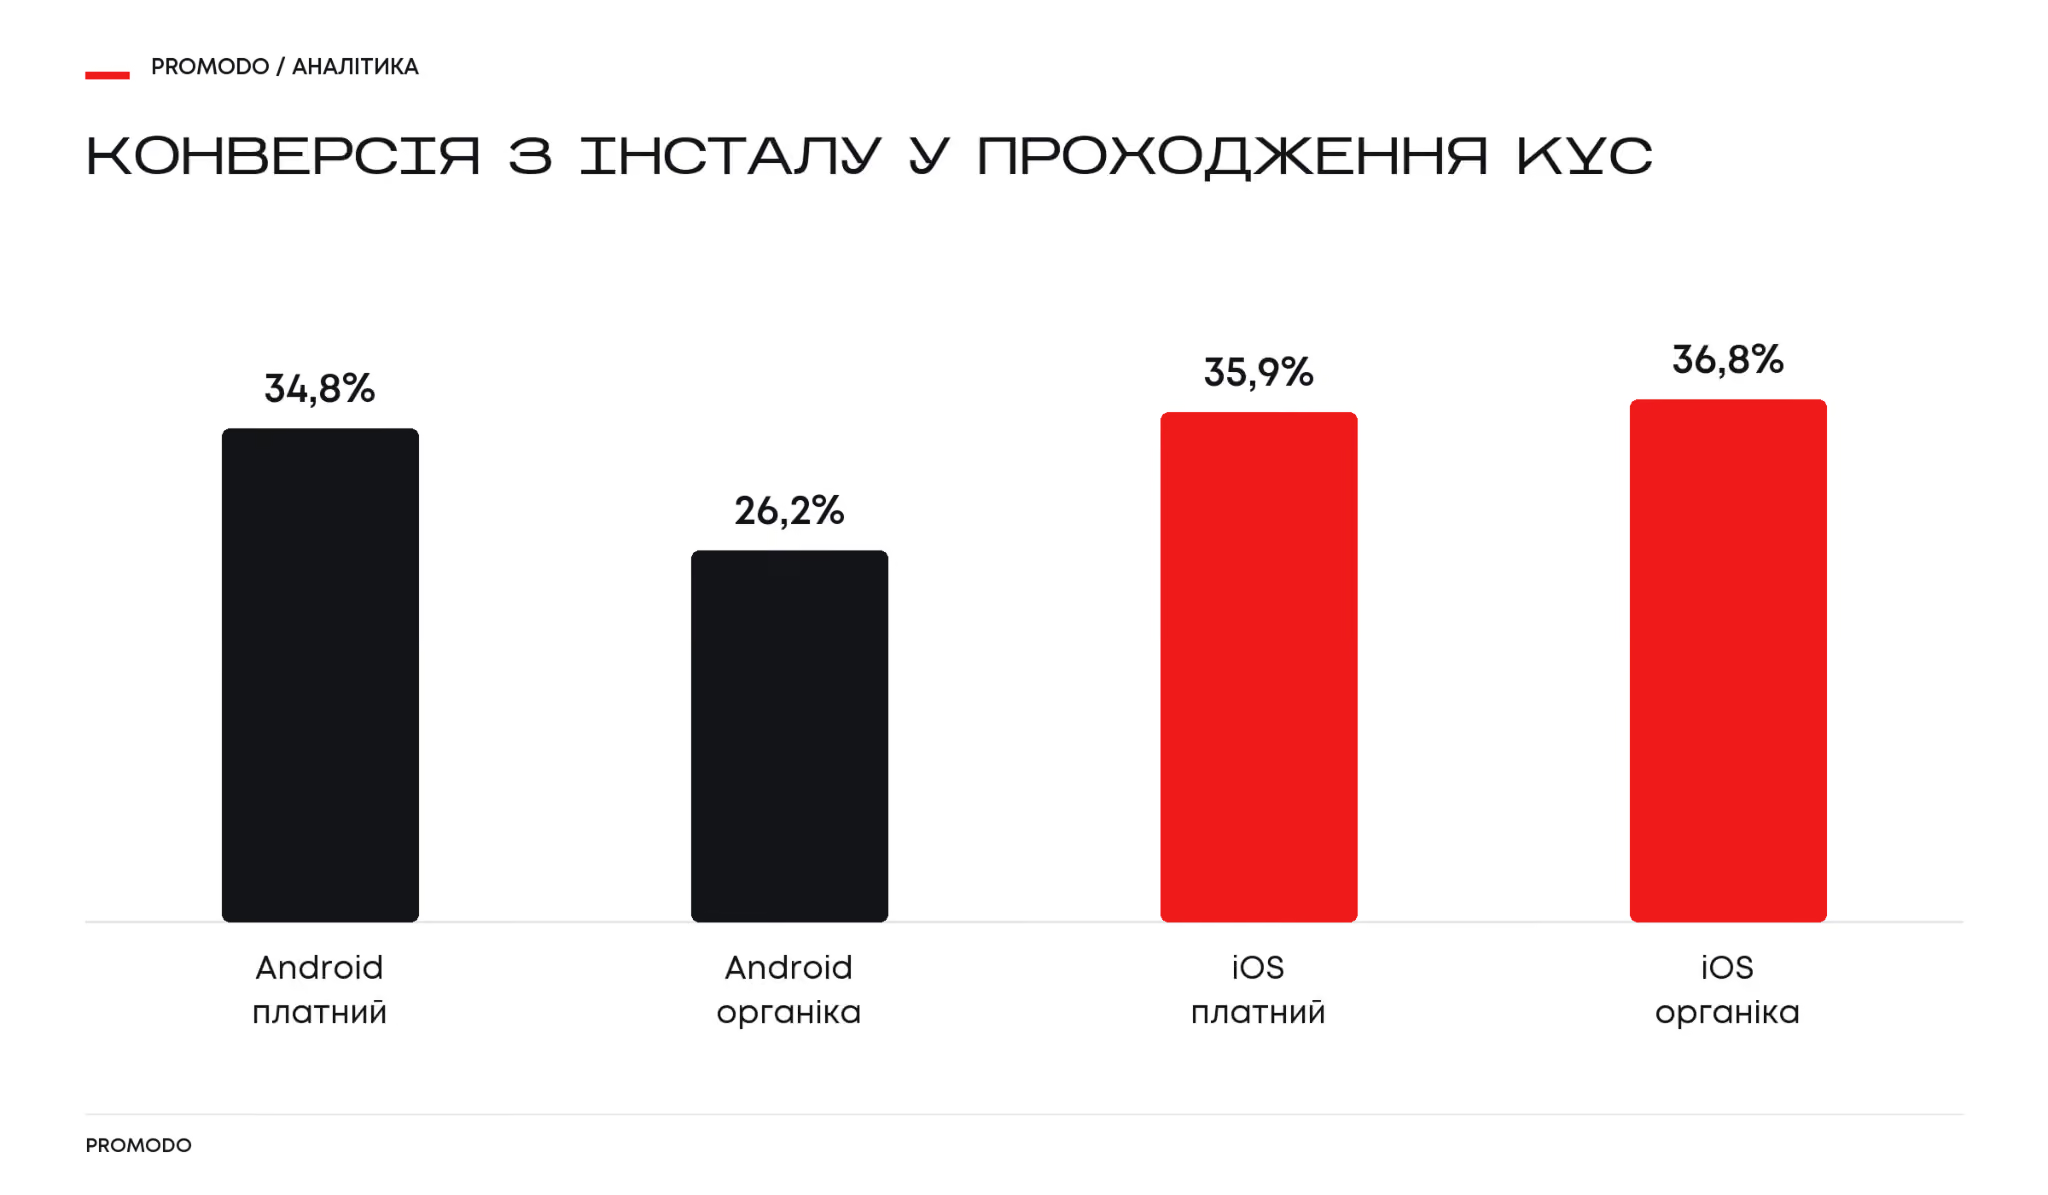
На Android платний трафік конвертується в KYC краще, ніж органічний: 34,8% проти 26,2%. На iOS різниця практично відсутня — 35,9% для платного та 36,8% для органічного трафіку.
Порівняно з 2024 роком, конверсія в KYC знизилася: з 37,2% до 34,8% на Android і з 42,1% до 35,9% на iOS.
Відкриття картки: iOS виграє втричі
Різниця між платформами особливо помітна на етапі відкриття картки:
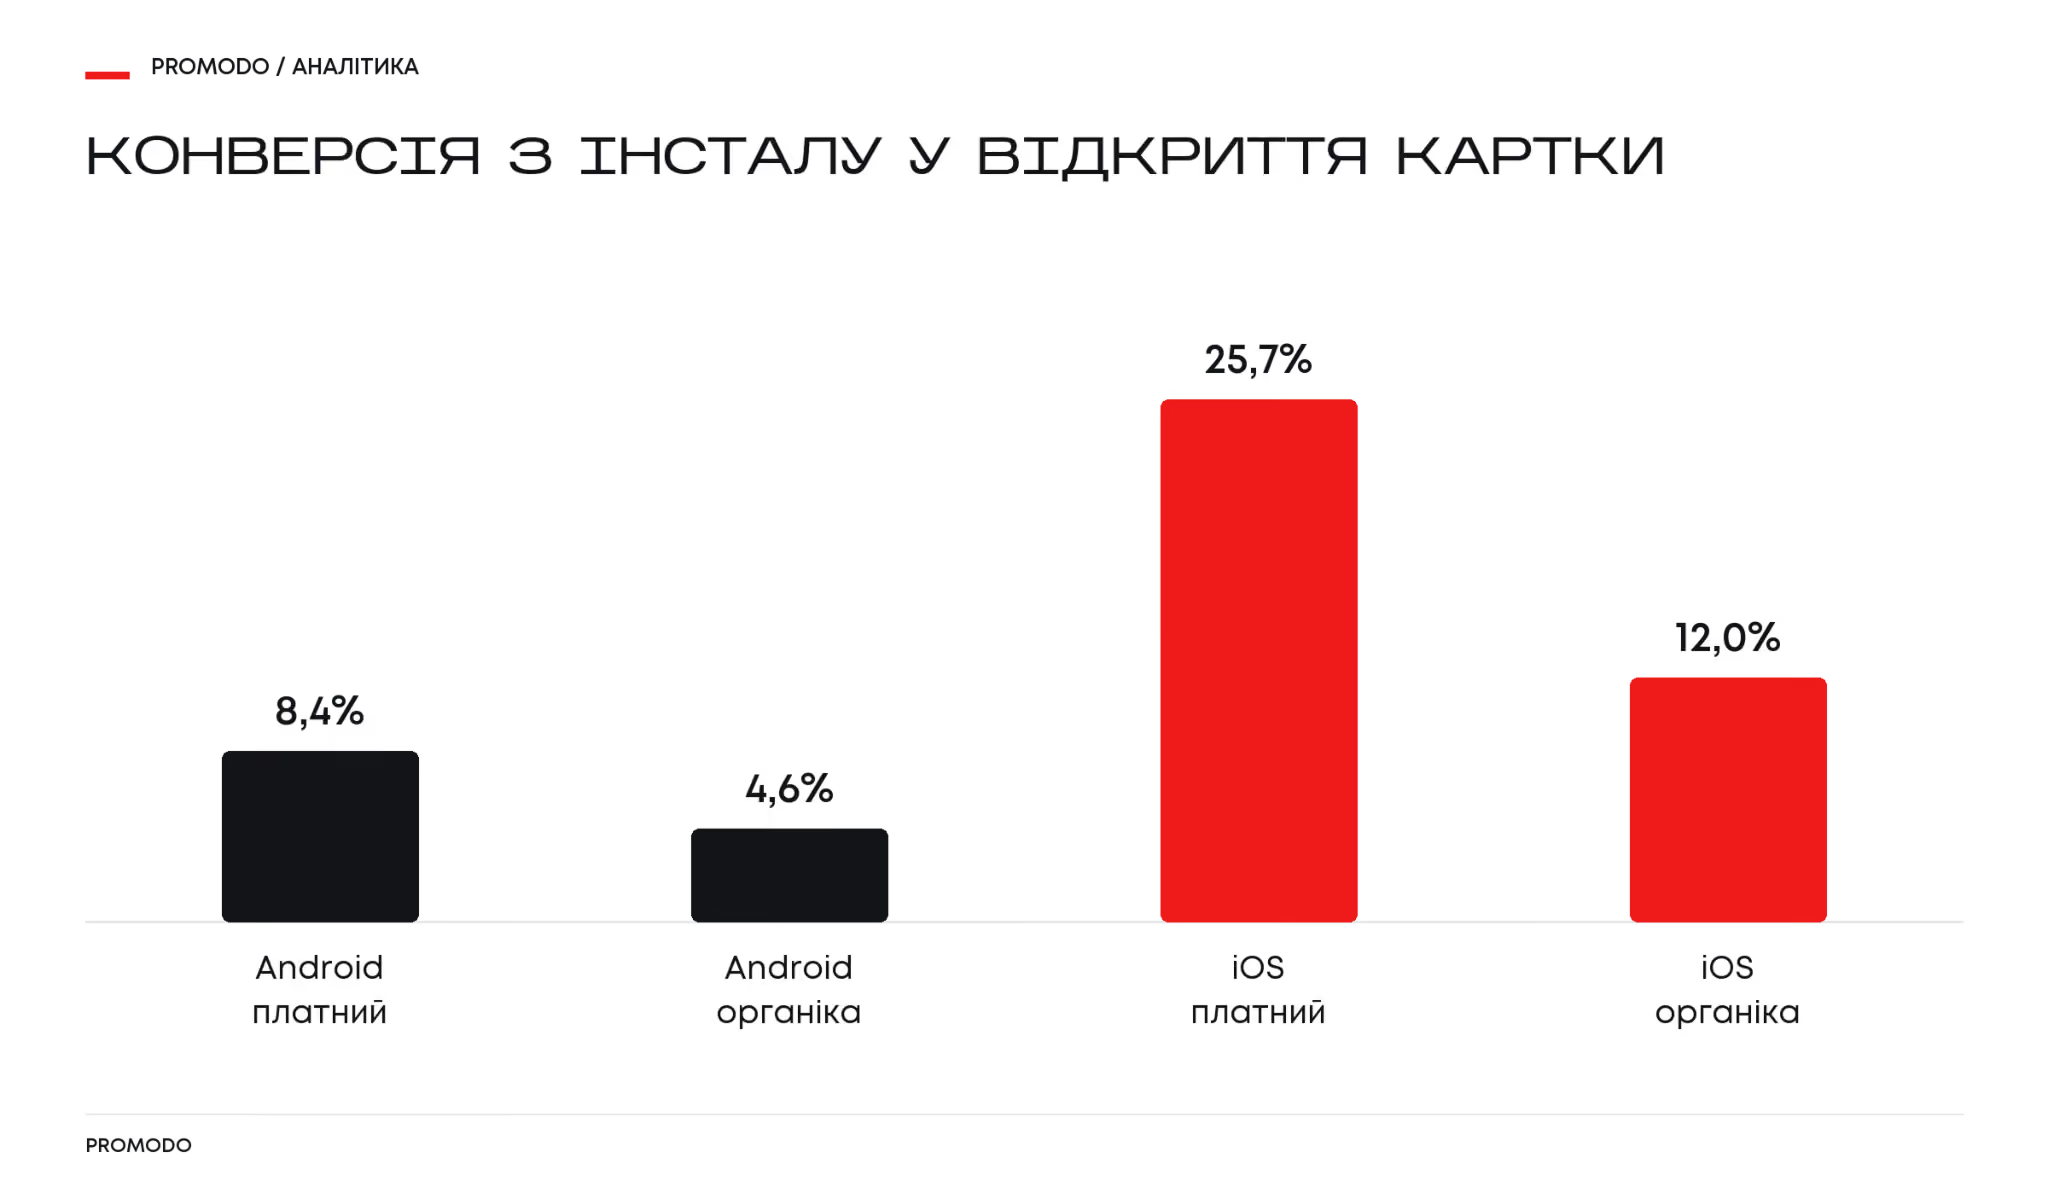
Серед платного трафіку iOS-інстали конвертуються у відкриття картки втричі частіше, ніж Android: 25,7% проти 8,4%. При цьому платний трафік на обох платформах дає приблизно вдвічі вищу конверсію, ніж органічний.
Тому бюджет варто розподіляти за CPA відкриття картки, а не за часткою аудиторії чи вартістю інсталу. Однакові витрати на Android та iOS можуть давати суттєво різну кількість відкритих карток.
Українські фінтех-застосунки утримують користувачів удвічі краще за світовий бенчмарк
Українські фінтех-застосунки мають вищий retention на всіх основних етапах, ніж глобальний бенчмарк для фінансових застосунків.
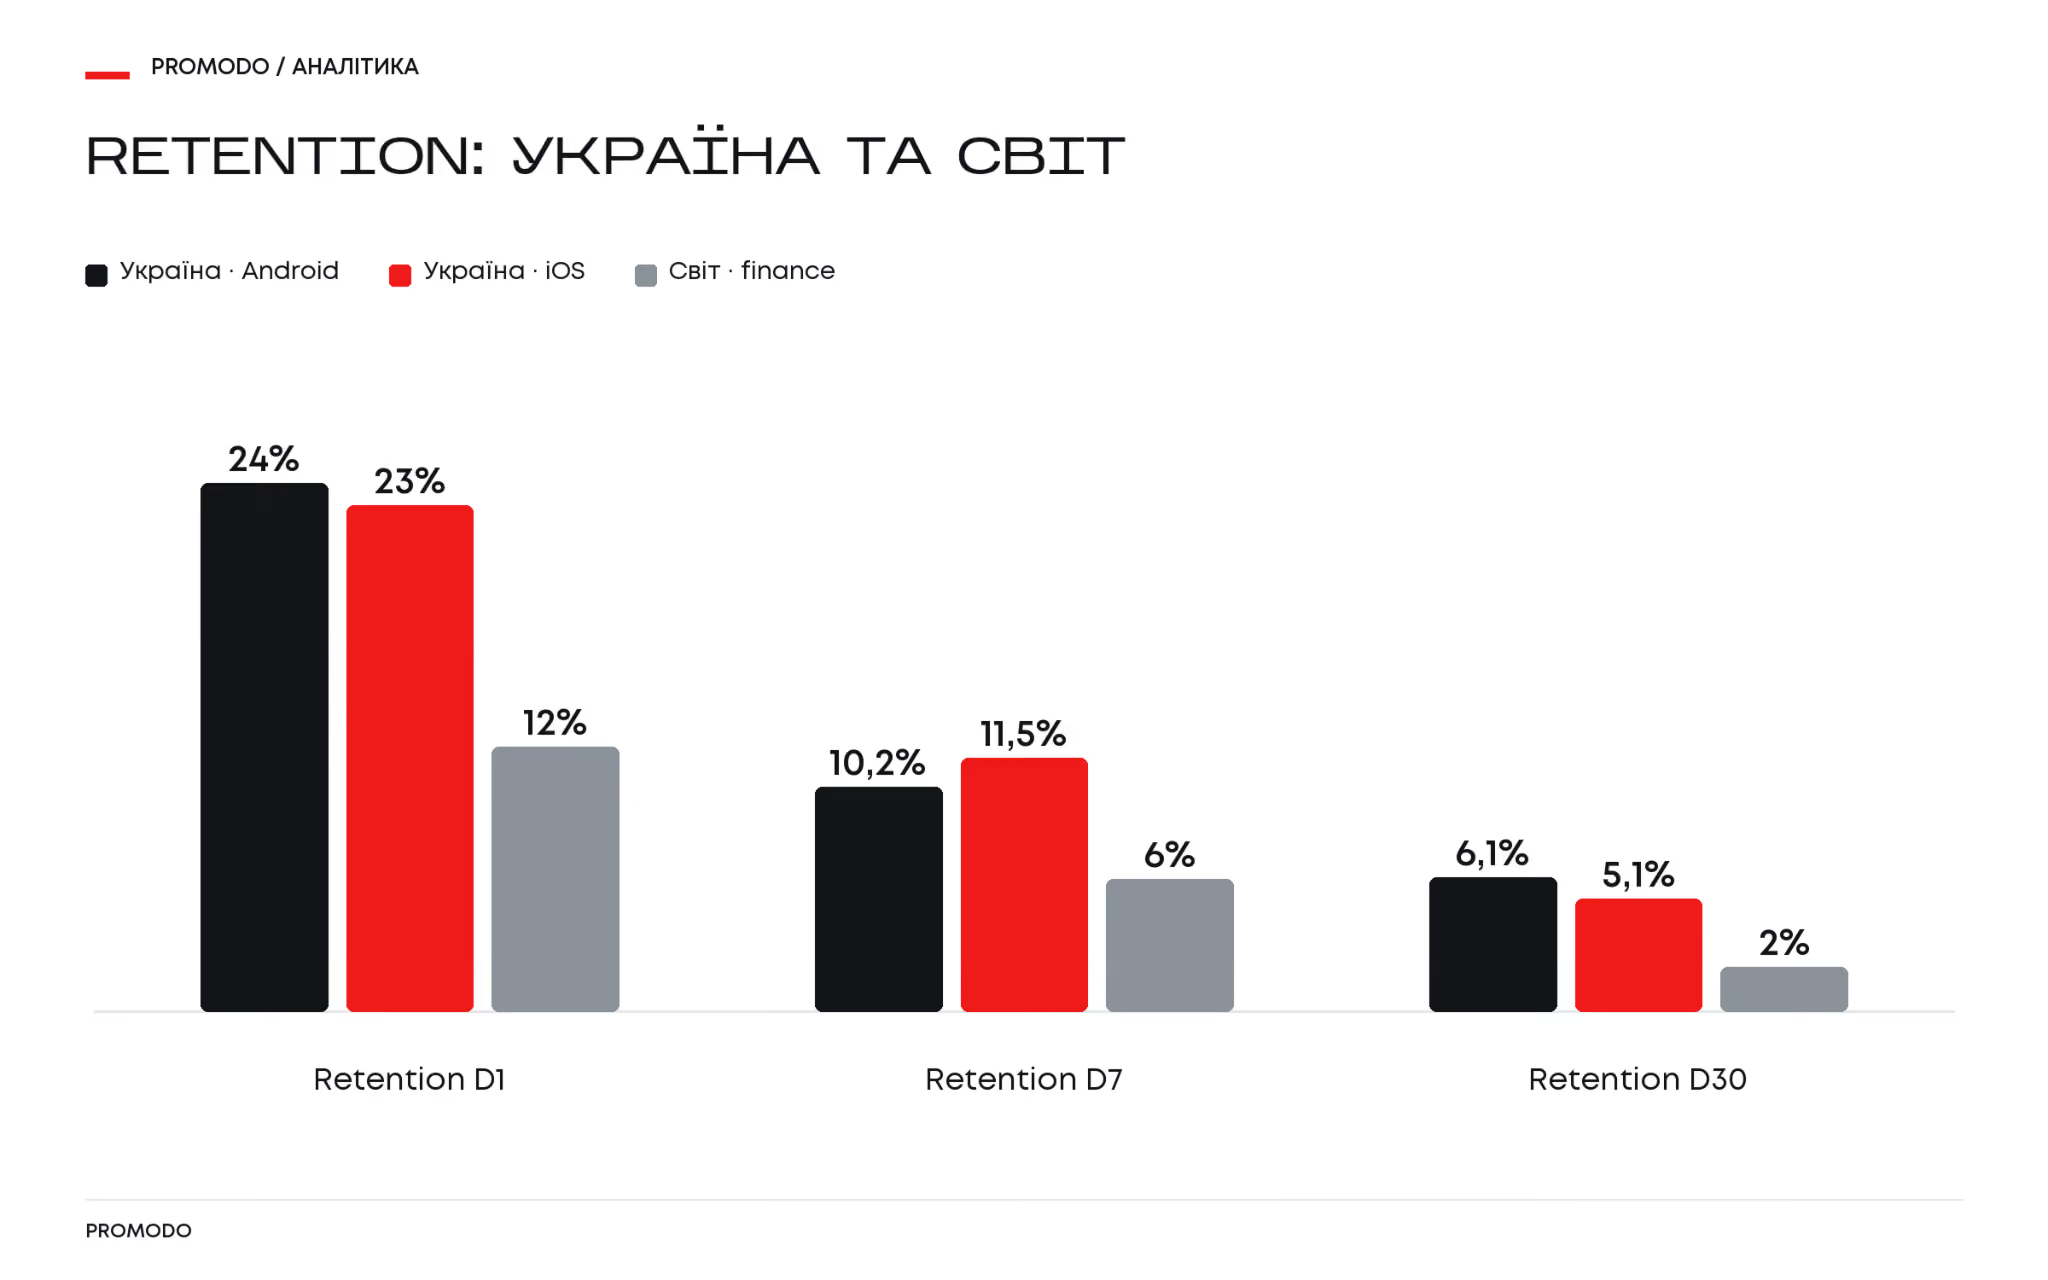
На першу добу повертається 24% користувачів Android і 23% користувачів iOS порівняно з 12% у світовому finance-бенчмарку. На D30 розрив зберігається: 6,1% на Android і 5,1% на iOS проти 2% у світі.
Українські показники також вищі за глобальний бенчмарк саме для банківських застосунків: 20,6% на D1. Водночас середнє по ринку приховує значну різницю між окремими застосунками: показник retention у найкращого та найгіршого гравця вибірки відрізняється в 4 рази.
Середні застосунки мають найгірше утримання
Середні застосунки втрачають 86% користувачів уже за перший тиждень — це найгірший результат серед трьох сегментів.
При цьому джерело трафіку також впливає на подальше утримання. На Android платні користувачі стартують трохи краще за органічних, але до D30 органіка виходить уперед. На iOS платний трафік має вищий retention на всій дистанції.
У поєднанні з найвищим CPI це створює для середнього сегмента найбільші виклики з точки зору юніт-економіки.
Утримання за сегментами
Retention помітно відрізняється залежно від розміру застосунку:
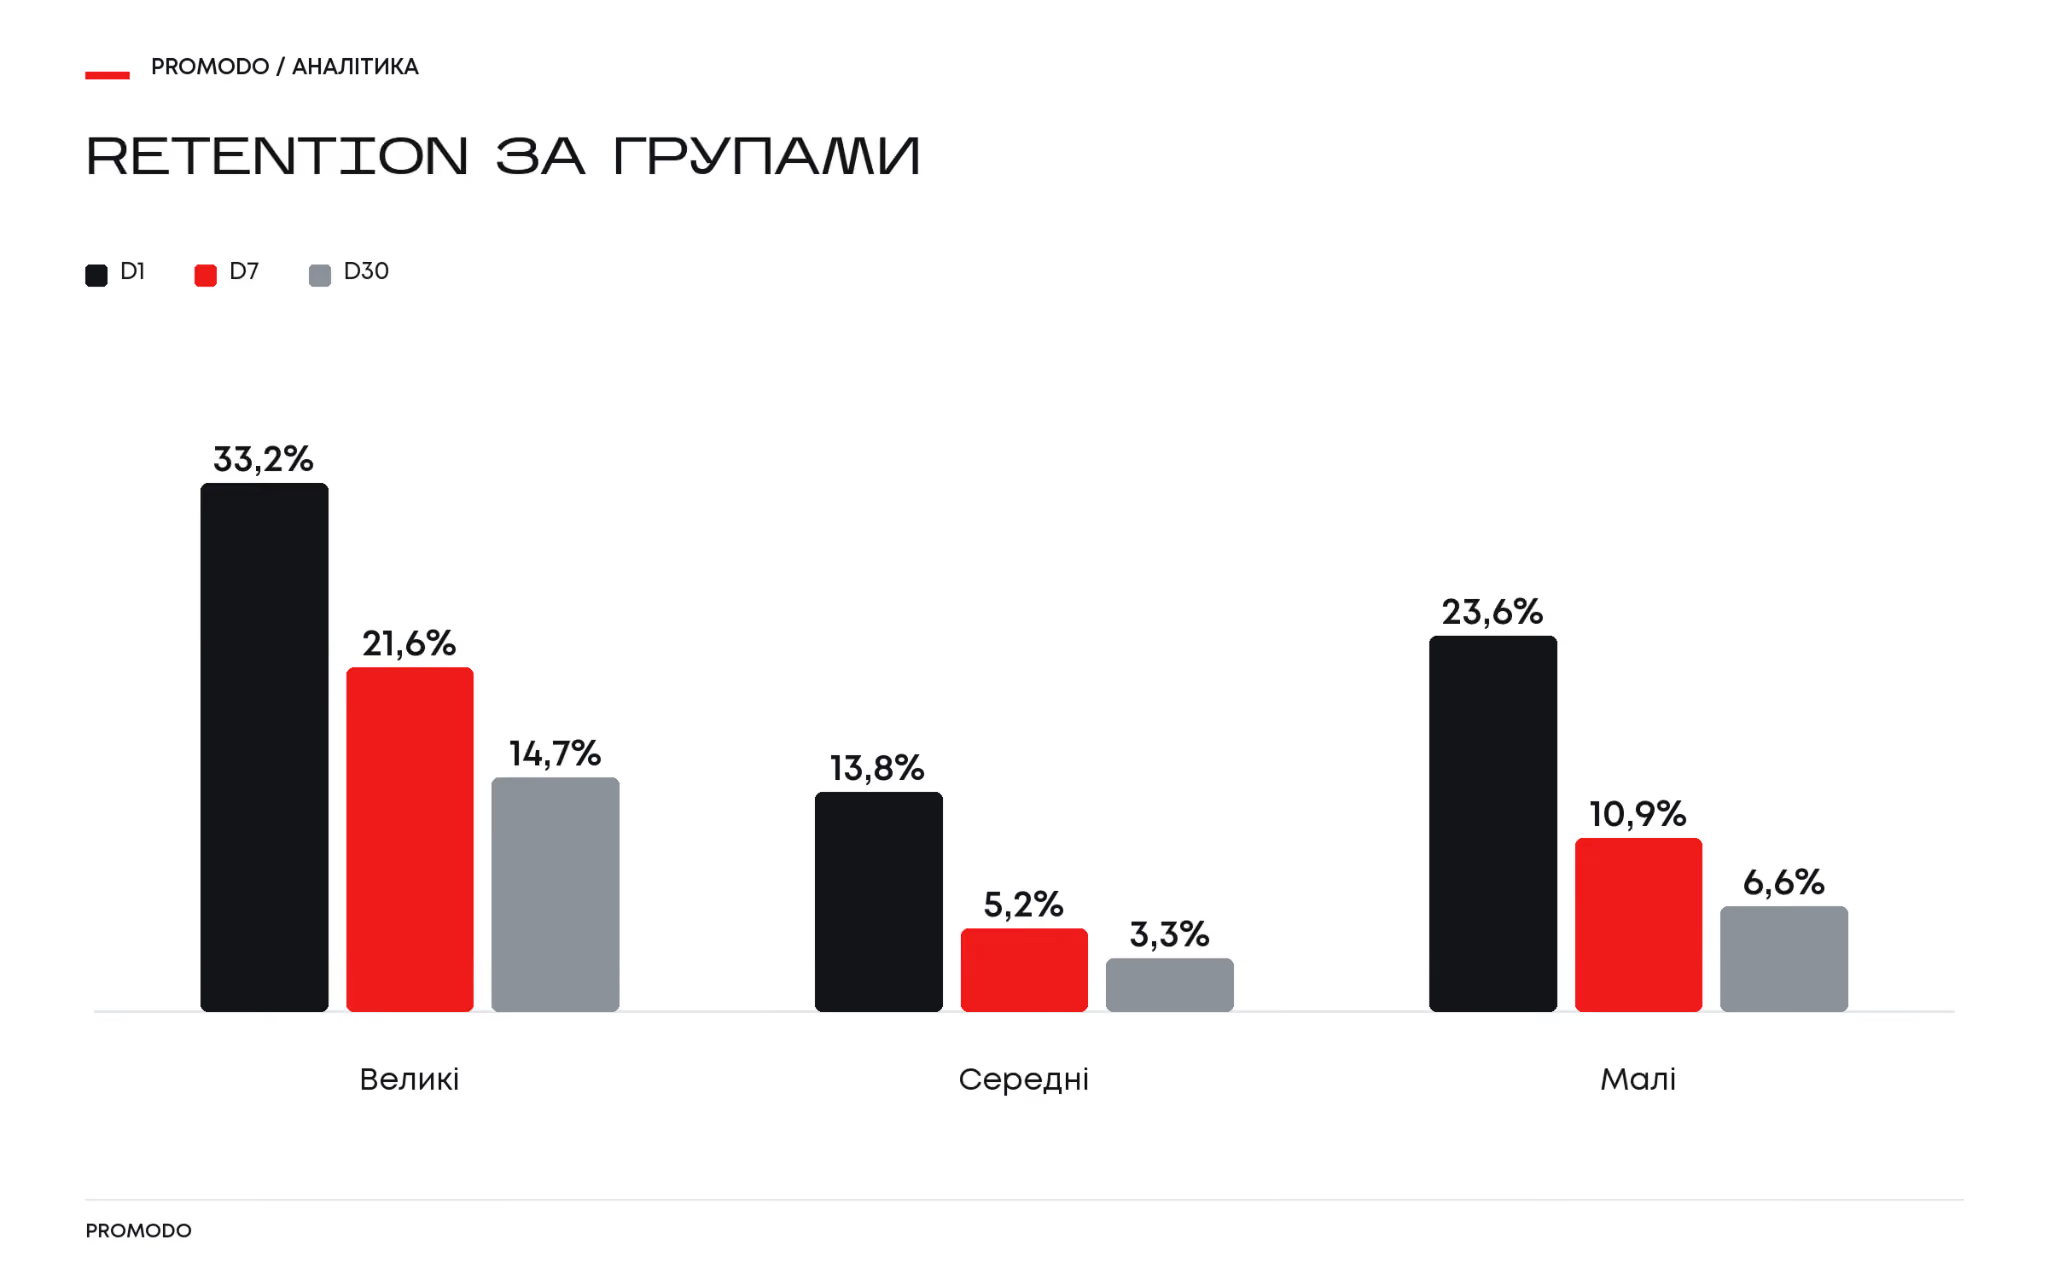
Великі застосунки мають найвище утримання: 33,2% на D1, 21,6% на D7 і 14,7% на D30. У малих показники нижчі — 23,6%, 10,9% і 6,6% відповідно. Найнижчий retention — у середніх застосунках: 13,8% на D1, 5,2% на D7 і 3,3% на D30.
Середні застосунки втрачають 86% користувачів протягом перших 7 днів. Це більше, ніж великі й малі застосунки.
Якщо порівняти органічний і платний трафік, картина залежить від платформи:
На Android платний трафік стартує трохи краще: 24,3% проти 23,1% на D1, але до D30 органіка вже випереджає його — 8,0% проти 5,9%. На iOS платний трафік має вищий retention на всій дистанції: 28,9% проти 25,2% на D1 і 9,5% проти 9,2% на D30.
У поєднанні з найвищим CPI це створює для середнього сегмента найбільші виклики з точки зору юніт-економіки.
Залученість і відтік користувачів
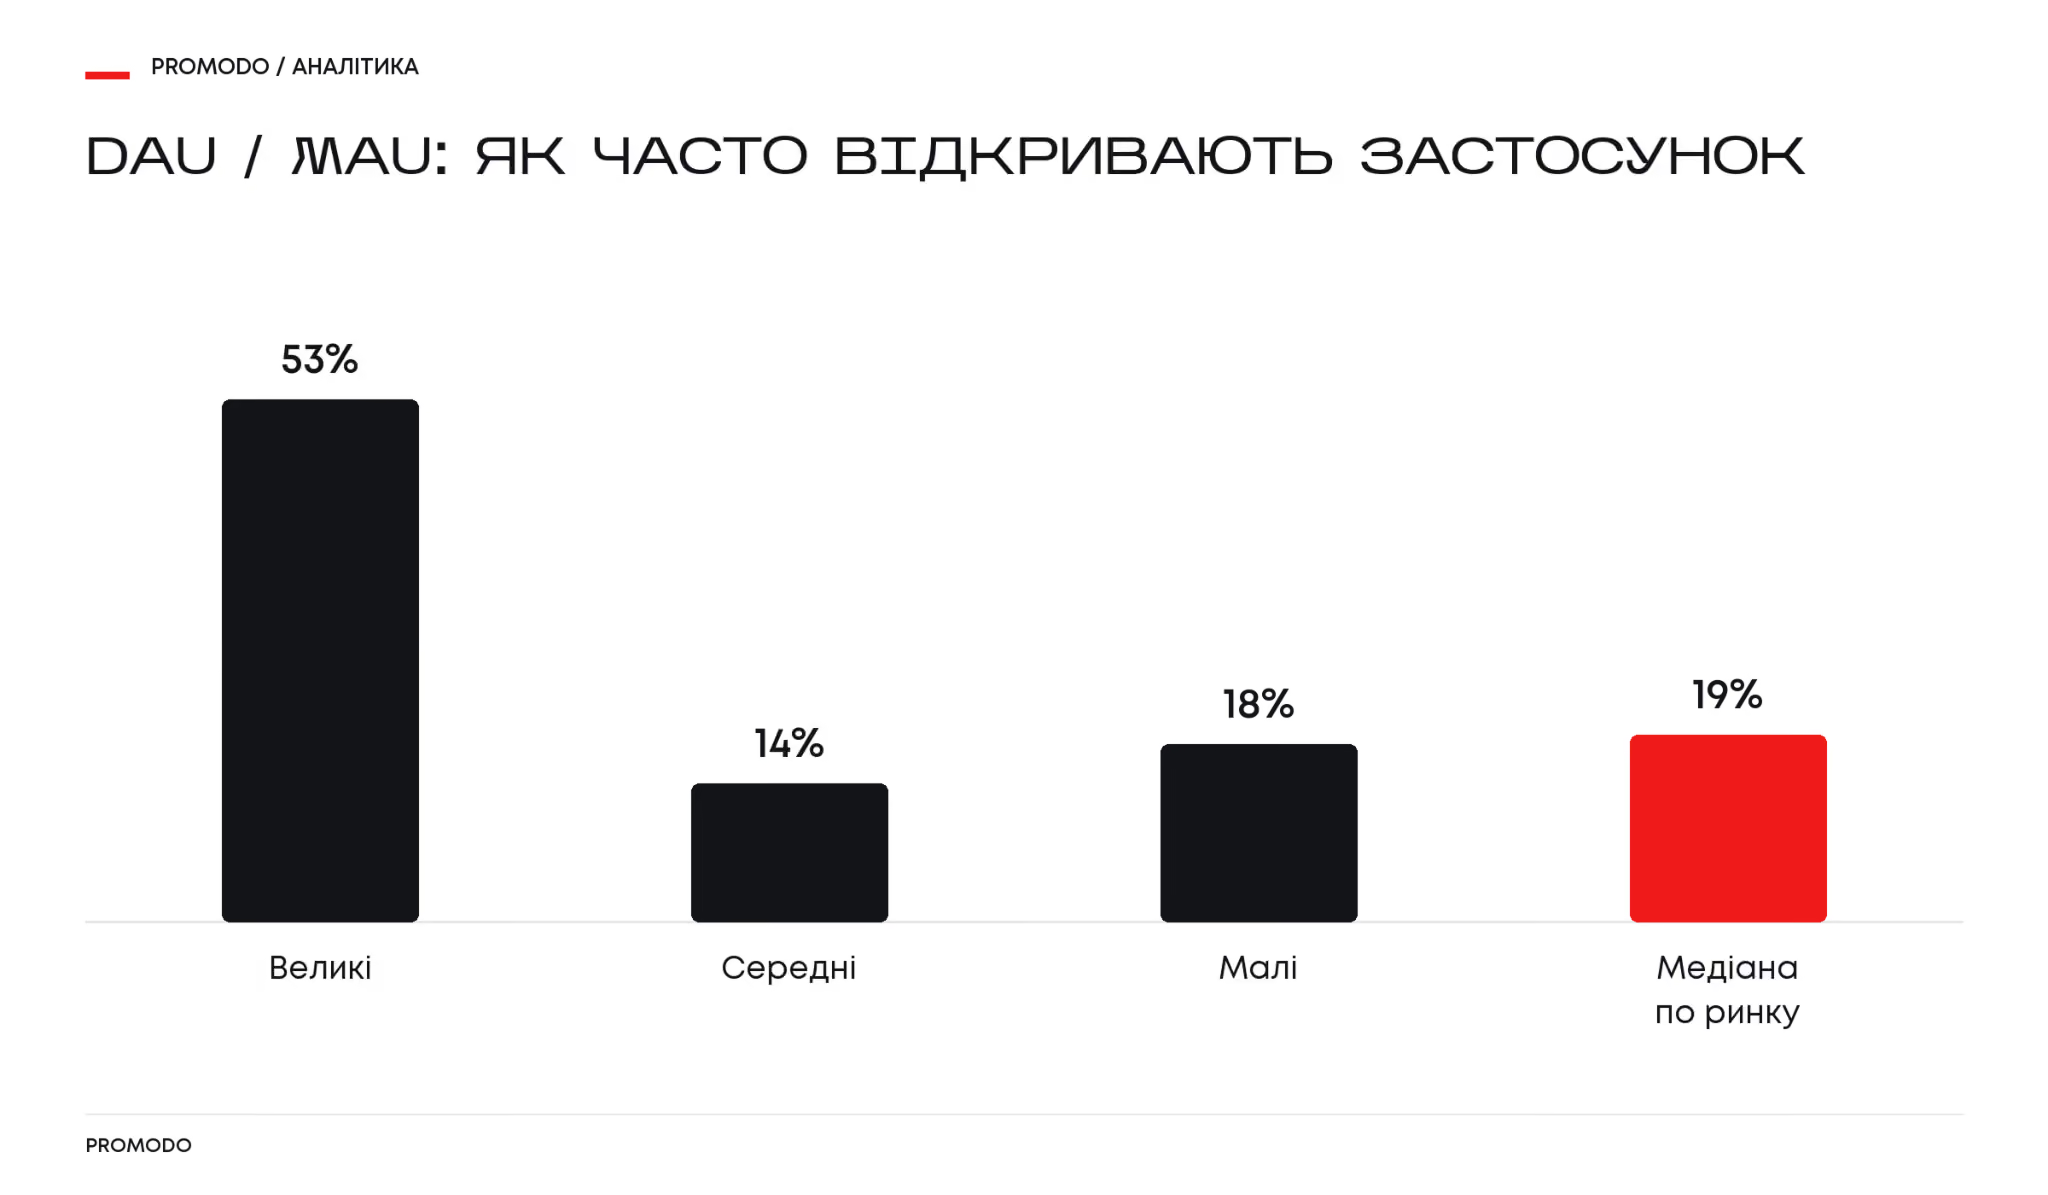
Великі застосунки користувачі відкривають приблизно кожен другий день. Решту — приблизно раз на тиждень.
DAU/MAU для великих застосунків становить 53%, для середніх — 14%, для малих — 18%. Медіана по ринку — 19%
Водночас платний трафік має вищий uninstall rate: 68,4% в Україні проти 54,3% для органіки. У глобальному finance-бенчмарку розрив схожий — 69,5% проти 47,2%.
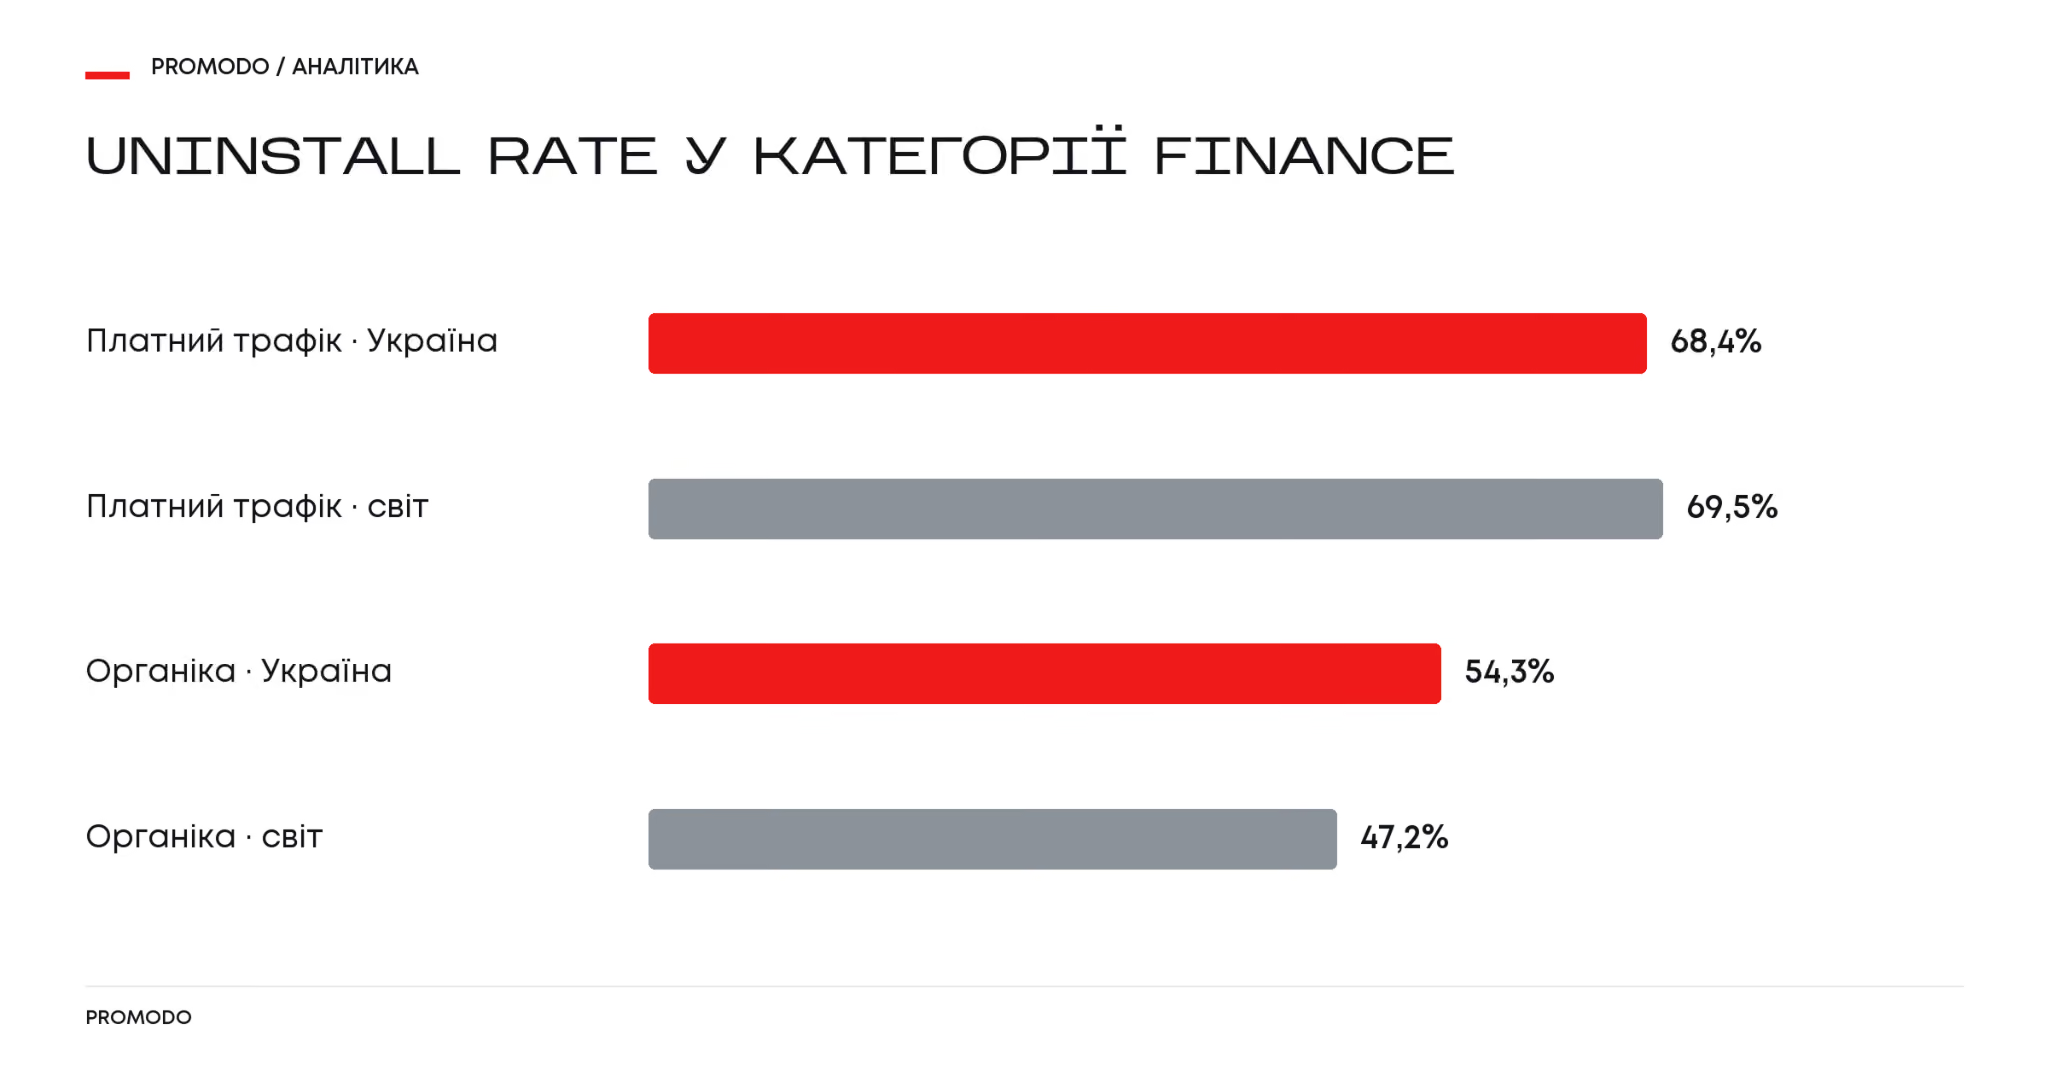
Куплений користувач видаляє застосунок приблизно в 1,5 раза частіше, ніж органічний.
Водночас найкращі 25% гравців в Україні мають uninstall rate платного трафіку на рівні 38,6% — це реалістичний орієнтир для ринку.
ASO та атрибуція: бенчмарки конверсії та ATT opt-in
Google Play та App Store рахують конверсію по-різному: Google Play — від перегляду сторінки, App Store — від унікального показу. Тому потрібно орієнтуватися на позицію свого застосунку відносно інших у тому самому магазині.
ATT opt-in у вибірці
Медіанна частка користувачів, які погоджуються на трекінг, становить 30%. Найкращий результат у вибірці — 53%, найгірший — 21%. Для порівняння, світовий показник по індустрії у Q1 2026 року — 38%.
Це не технічна дрібниця: різниця між 21% і 53% згоди напряму впливає на те, скільки платного iOS-трафіку ви побачите у звітах і зможете використовувати для оптимізації.
Потрібно прозоро пояснювати користувачу користь трекінгу до появи системного запиту. Для фінтех-застосунків це безпосередньо пов’язано з довірою до бренду.
Зведені бенчмарки українського фінтеху
Джерело: власні дані Promodo
Що показало дослідження: 5 ключових висновків
1. Трафік дорожчає порівняно зі світовим трендом
CPI в Україні зріс на 70–80% від рівня 2024 року, тоді як глобальний фінтех-CPI впав на чверть. Планувати бюджети за торішніми цифрами вже не можна.
2. iOS дорожчий на вході й дешевший на виході
Інстал коштує на чверть більше, а картка — майже вдвічі менше. Розподіл бюджету за часткою аудиторії дає гірший результат, ніж розподіл за CPA.
3. Гроші губляться після KYC
На Android до відкриття картки доходить лише чверть тих, хто пройшов верифікацію. Це зона продукту й онбордингу, а не аукціону.
4. Утримання — сильна сторона ринку
На першу добу retention становить 24% порівняно з 12% у світі та 20,6% у світовому банкінгу. Українські застосунки стали щоденним інструментом, і це варто монетизувати через крос-сейл.
5. Середній сегмент — у найгіршій економіці
Тут одночасно найдорожчий трафік, найбільша залежність від платного трафіку та найгірше утримання. Без роботи над retention масштабування закупівлі лише прискорює втрати.
У Promodo ми використовуємо ці бенчмарки, щоб знайти можливості для покращення. Дивимося, чи ефективно працюють рекламні канали, де користувачі втрачаються після встановлення та KYC, і що можна змінити, щоб залучати й утримувати більше клієнтів.
Також на цю тему:


на розсилку